
AccueilBlogÉpargne & BourseC'est quoi un conseiller en gestion de patrimoine ? (rôle, coût, comment le choisir)
Épargne & BourseC'est quoi un conseiller en gestion de patrimoine ? (rôle, coût, comment le choisir)
Par Hugo Terrier (LinkedIn), en formation vers le métier de conseiller en gestion de patrimoine · Publié le 19 août 2026 · Mis à jour le 24 août 2026
Mis à jour en août 2026, les statuts et montants cités sont vérifiés à cette date.
Vous vous demandez ce que fait vraiment un conseiller en gestion de patrimoine, et si ça vaut le coup d'en consulter un ? C'est une bonne question à se poser avant de confier quoi que ce soit à quelqu'un : ce métier n'a pas de diplôme unique ni de définition officielle, et son coût réel dépend entièrement de la façon dont il est rémunéré. Ce guide explique le rôle, les statuts à vérifier, les vrais coûts (visibles ou non) et la méthode pour choisir le bon professionnel.
La réponse courte, si vous n'avez que 30 secondes : un conseiller en gestion de patrimoine (CGP) vous aide à placer votre argent selon vos objectifs et à structurer votre patrimoine sur le plan fiscal et successoral. Il n'existe pas de statut « CGP » officiel : le métier repose sur plusieurs habilitations cumulées (CIF, IAS, parfois IOBSP), toutes enregistrées à l'ORIAS, le registre public que vous pouvez vérifier en 30 secondes. Sa rémunération se fait par honoraires, par un pourcentage de vos encours, ou par des commissions versées par les produits qu'il recommande : c'est ce dernier point qui détermine le plus son niveau d'indépendance réelle.
Un conseiller en gestion de patrimoine, c'est qui ? (le rappel express)
Un CGP remplit en général deux missions distinctes.
- Le conseil en placements. Il analyse votre situation, clarifie vos objectifs (retraite, achat immobilier, transmission, constitution de capital) et vous recommande une allocation adaptée à votre horizon et à votre tolérance au risque, sur des enveloppes comme l'assurance-vie, le PEA, le compte-titres ou le plan d'épargne retraite.
- La structuration patrimoniale globale. Au-delà des placements, il optimise votre fiscalité dans le respect de la réglementation, prépare votre succession et travaille souvent avec d'autres professionnels (notaires, experts-comptables, avocats fiscalistes) pour sécuriser les montages.
Le point important à retenir : il n'y a pas de diplôme ou de titre « CGP » protégé par la loi, contrairement à notaire ou expert-comptable. C'est un métier qui repose sur des statuts réglementaires cumulés, chacun encadré par une autorité différente.
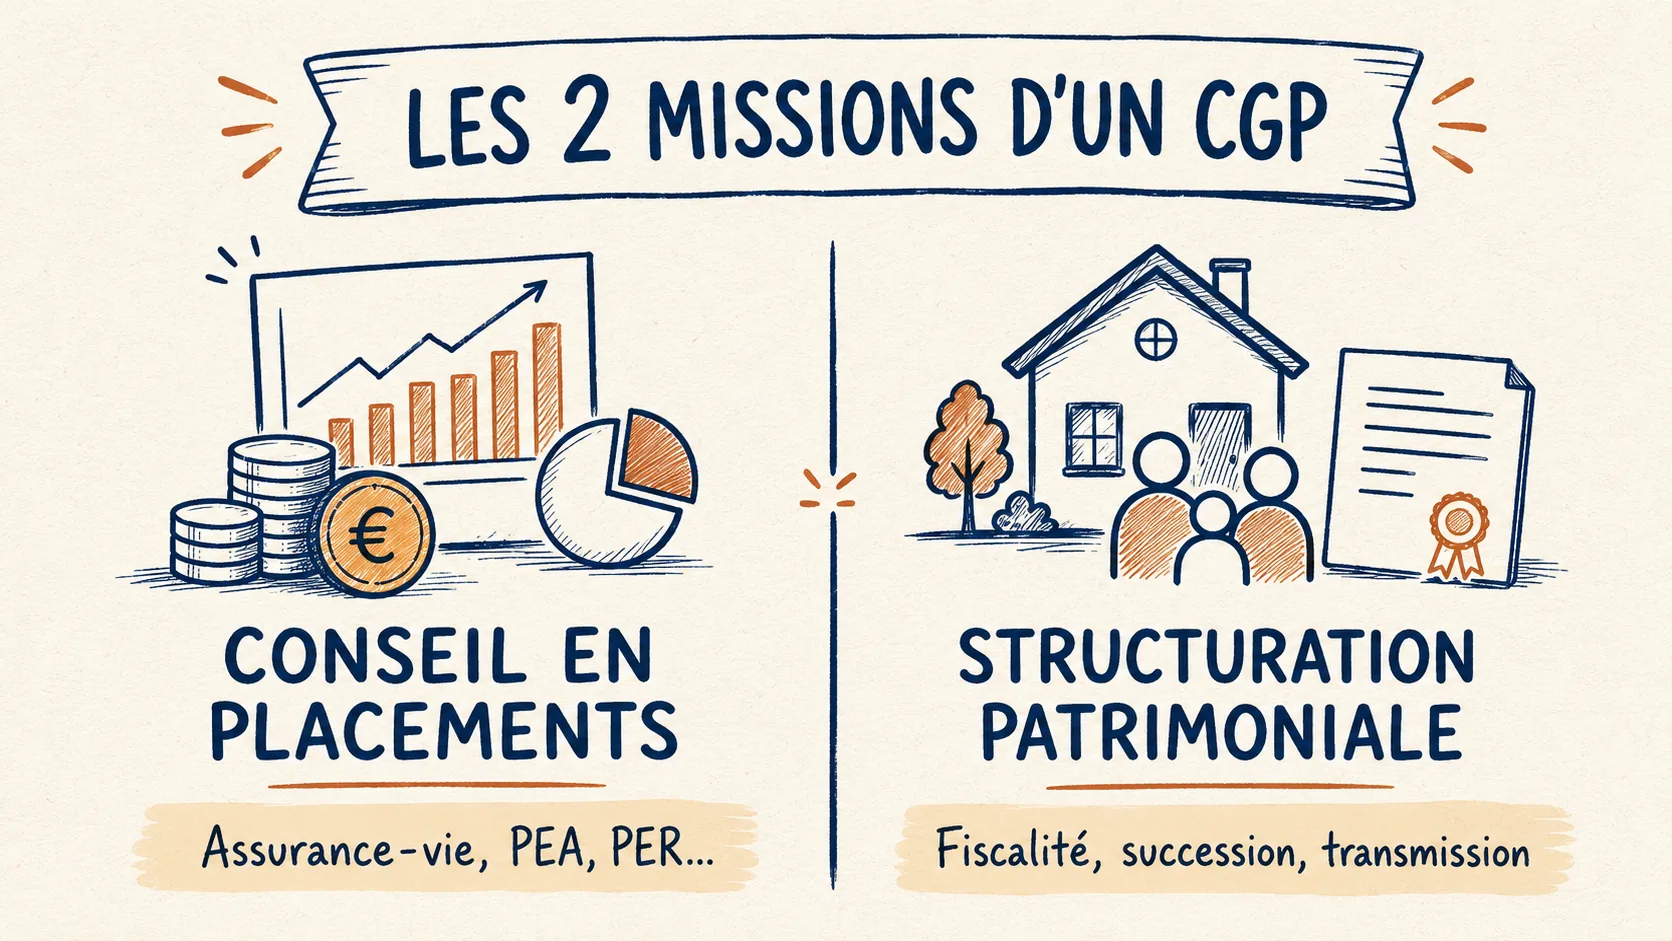
Les deux missions d'un CGP : conseiller sur les placements, et structurer le patrimoine dans son ensemble.
On dit parfois qu'on ne demande pas à son coiffeur s'il faut se couper les cheveux. Un adage un peu provocateur, mais qui résume bien pourquoi le mode de rémunération d'un conseiller mérite d'être compris avant tout le reste : c'est lui qui détermine si vous recevez un conseil vraiment indépendant.
Les fiches
+85 fiches gratuites pourcomprendre votre argent.
Épargne, bourse, immobilier, impôts : une notion par fiche, à lire en deux minutes. Le pack complet est gratuit.
Recevoir les fiches gratuitesGratuit. Zéro spam, désinscription en 1 clic.


Comment j'ai construit ce guide (ma méthode)
Je suis actuellement en formation pour obtenir les statuts qui encadrent ce métier (ORIAS visé fin 2026), donc je vois ces règles de l'intérieur, au moment même où je les apprends. Ce guide s'appuie sur trois choses : la réglementation officielle (AMF, ORIAS), une étude récente de l'AMF sur l'indépendance réelle des conseillers, et ce que j'observe en formation sur la façon dont la profession est structurée. Aucun cabinet ni aucune plateforme n'est cité ici pour vous vendre quoi que ce soit : c'est un guide pour comprendre à qui vous parlez, pas un comparatif commercial.
Les statuts qui encadrent la profession
Pour exercer légalement, un conseiller doit être immatriculé à l'ORIAS, le registre unique des intermédiaires en assurance, banque et finance. C'est un registre public, consultable gratuitement en ligne : le premier réflexe avant tout rendez-vous est d'y taper le nom du cabinet.
Selon les services proposés, il cumule généralement plusieurs habilitations :
- CIF (Conseiller en investissements financiers), pour le conseil sur les placements financiers (OPCVM, titres). Statut supervisé par l'AMF, qui exige un niveau Bac+3 droit/économie/gestion ou une formation réglementaire de 150 heures minimum, la réussite d'un examen de certification AMF, l'adhésion à une association professionnelle agréée (ANACOFI, CNCGP, entre autres) et une assurance responsabilité civile professionnelle.
- IAS (Intermédiaire en assurance), catégorie I, pour distribuer des contrats d'assurance-vie et d'épargne retraite. Supervisé par l'ACPR.
- IOBSP (Intermédiaire en opérations de banque), s'il vous accompagne sur un crédit.
- Carte T, la carte professionnelle d'agent immobilier, s'il intervient sur des transactions immobilières.
La plupart des CGP indépendants cumulent au minimum CIF et IAS. Vérifier ces statuts sur ORIAS, et demander sous quelle association professionnelle le conseiller est enregistré, permet d'écarter d'emblée les acteurs non déclarés.
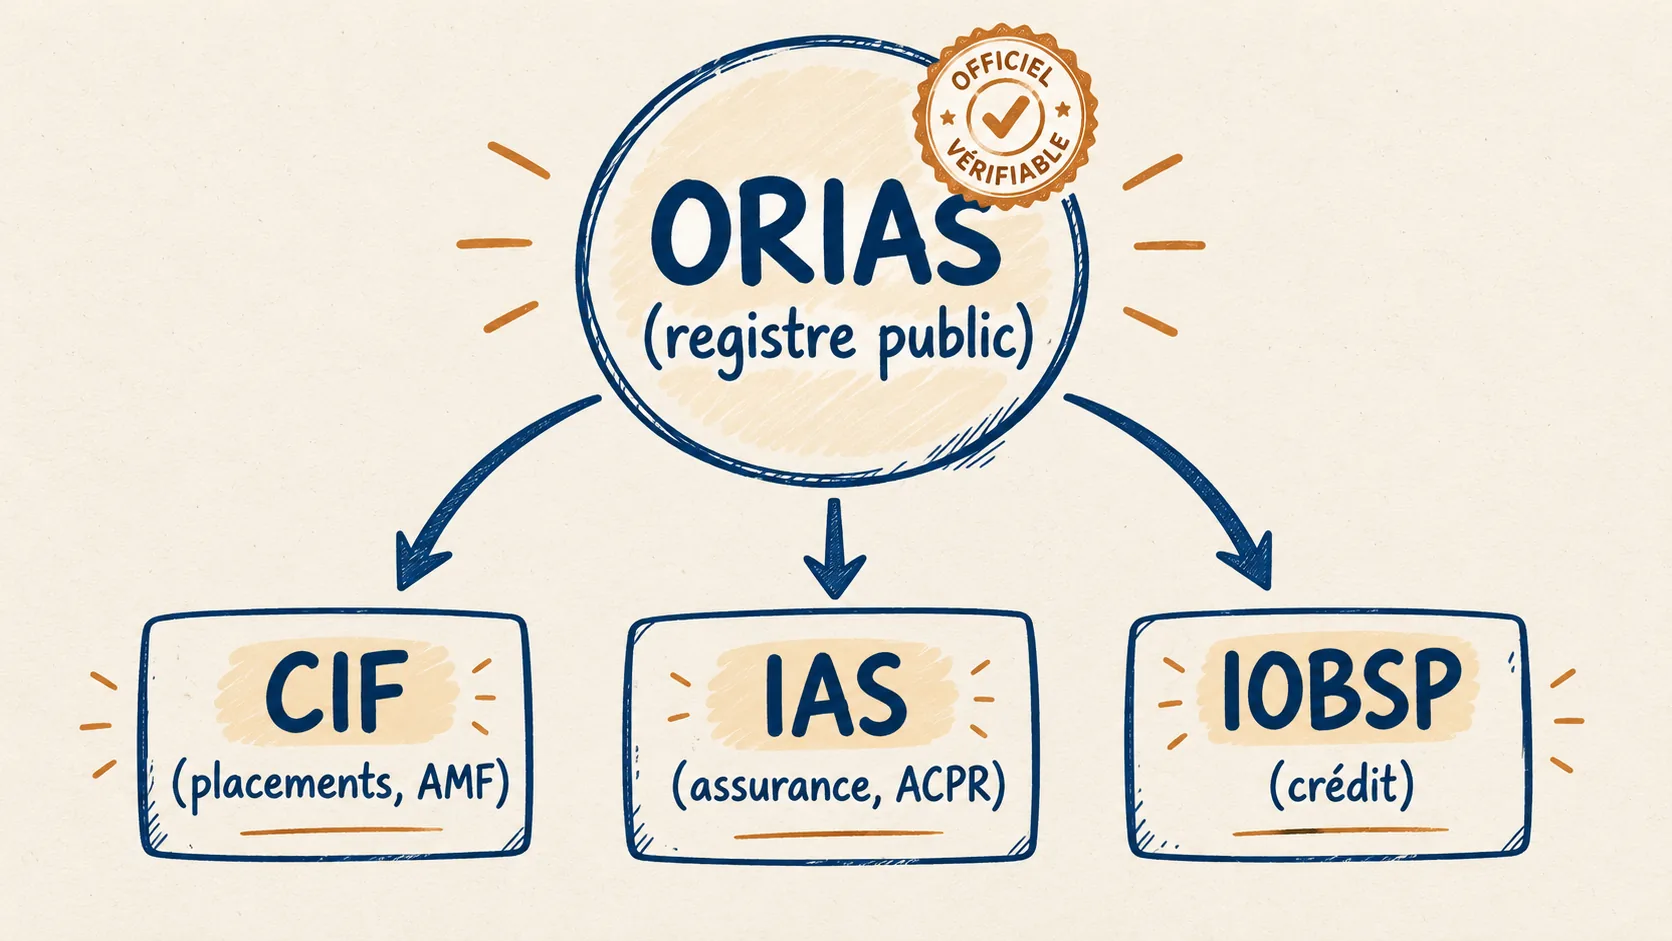
CIF, IAS, IOBSP : trois habilitations différentes, toutes vérifiables sur le registre public ORIAS.
Comment un CGP est-il rémunéré ? Honoraires, frais de gestion, rétrocommissions
C'est le point qui détermine le plus la qualité réelle du conseil. Trois modèles coexistent, souvent combinés :
- Les honoraires au forfait. Des frais de conseil définis à l'avance : bilan patrimonial, recommandation, suivi annuel. Coût connu d'avance, mais facturé même si peu de préconisations sont finalement mises en œuvre.
- Un pourcentage de vos encours. Dans le cadre d'un mandat de gestion ou d'un suivi continu, en général entre 0,5 % et 1,5 % par an. Aligne mieux les intérêts du conseiller et du client (il gagne plus si votre capital grossit), mais reste à surveiller sur la durée.
- Les rétrocommissions. Le conseiller perçoit une commission versée par la société de gestion ou l'assureur sur les produits qu'il vous recommande. Pas de facture visible pour vous, mais un risque réel de biais vers les produits les plus commissionnés plutôt que les plus pertinents pour votre situation.
Selon une étude de l'AMF publiée en octobre 2024, seuls 8 % des conseillers en gestion de patrimoine en France sont véritablement indépendants au sens strict de la réglementation MiFID, c'est-à-dire rémunérés exclusivement par des honoraires. Plus de 90 % de la profession perçoit tout ou partie de sa rémunération via des rétrocommissions, souvent dans un modèle mixte.
Un exemple pour fixer les idées. Sur un portefeuille de 100 000 €, un suivi facturé en honoraires à 1 % par an coûte 1 000 € visibles sur votre relevé, que vous pouvez comparer et négocier. Un conseil rémunéré par rétrocommissions ne vous facture rien en apparence : le coût existe quand même, mais il est intégré dans les frais du produit lui-même, invisible sur votre relevé de compte. Ce n'est pas gratuit, c'est juste moins lisible.
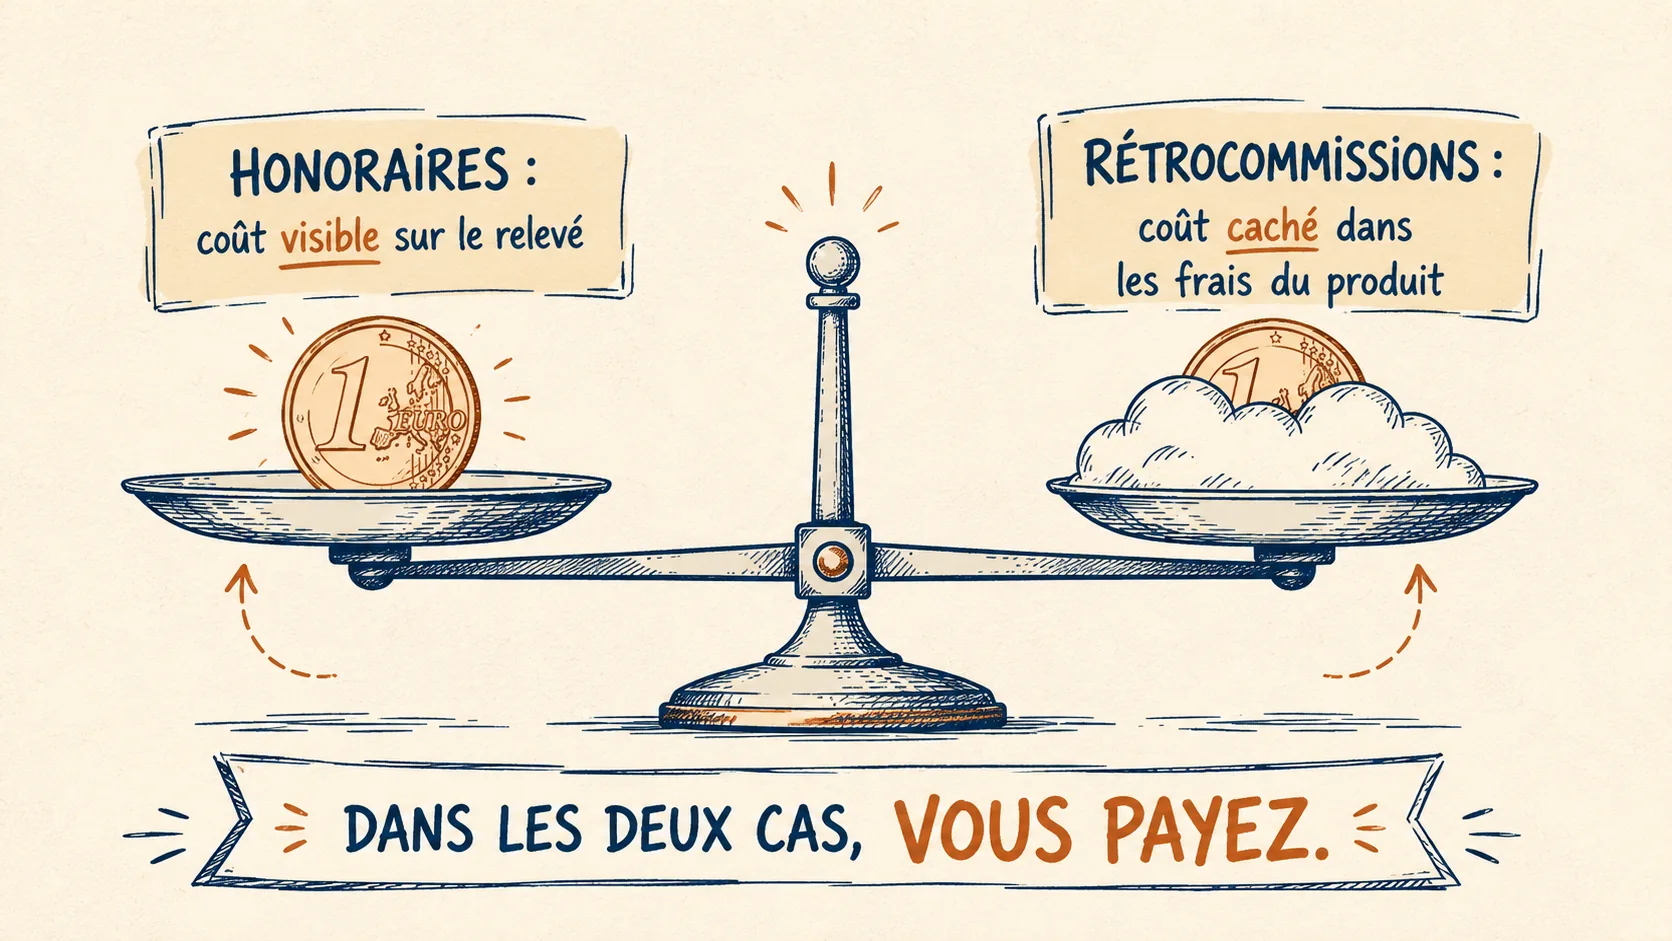
Honoraires ou rétrocommissions : dans les deux cas vous payez, la différence est la visibilité du coût.
Combien coûte un conseiller en gestion de patrimoine ?
Les ordres de grandeur observés sur le marché français, pour un CGP rémunéré en honoraires :
| Poste | Fourchette |
|---|---|
| Bilan patrimonial initial | 500 € à 3 000 €, selon la complexité de votre situation |
| Taux horaire de conseil | 150 € à 500 € de l'heure |
| Suivi annuel | 0,5 % à 1,5 % des encours conseillés |
| Accompagnement complet (bilan + mise en œuvre + suivi) | 500 € à 10 000 € par an selon le niveau de service |
Pour un conseiller rémunéré uniquement par rétrocommissions, le coût direct affiché est nul : le montant réel se trouve dans les frais de gestion du produit souscrit (assurance-vie, SCPI, fonds), qu'il faut aller chercher dans le document d'informations clés (DIC) du produit.
Comment bien choisir son conseiller en gestion de patrimoine ?
Une méthode simple, dans l'ordre :
- Vérifiez les statuts sur ORIAS. CIF, IAS, IOBSP : ce sont les habilitations minimales, gratuites à contrôler en ligne.
- Demandez le détail complet des frais, dès le premier échange : entrée, gestion, arbitrage, performance, et surtout les rétrocessions perçues, par qui, pour quel montant.
- Comprenez son univers de produits. Un conseiller limité à quelques maisons partenaires n'a structurellement pas le même niveau de choix qu'un conseiller multi-supports.
- Privilégiez les supports peu chargés en frais quand c'est pertinent pour votre profil (les ETF, par exemple, ne donnent généralement pas lieu à rétrocession, ce qui limite mécaniquement les conflits d'intérêts sur ce type de support).
- Regardez la régularité du suivi, pas seulement le rendez-vous initial : votre allocation doit être ajustée si votre situation ou vos objectifs changent, pas figée une fois pour toutes.
Comment devenir conseiller en gestion de patrimoine ?
Puisque je suis moi-même en plein dans ce parcours, un mot sur la formation, utile si le métier vous intéresse plutôt que si vous cherchez un conseiller.
Il n'existe pas un diplôme unique, mais un socle réglementaire à valider pour chaque statut visé : environ 150 heures de formation pour le CIF, autant pour l'IOBSP niveau 1, autant pour l'IAS niveau 1, plus une préparation à l'examen de certification AMF (environ 15 heures). Au total, une formation complète type CIF + IOBSP + IAS avoisine 450 à 500 heures. Il faut ensuite s'immatriculer à l'ORIAS dans chaque catégorie concernée, adhérer à une association professionnelle agréée par l'AMF, souscrire une assurance responsabilité civile professionnelle, régler la contribution annuelle AMF (450 € pour le statut CIF), et suivre chaque année un minimum de formation continue (15 heures, imposé par la directive européenne sur la distribution d'assurance pour la partie IAS).
Ce qu'il faut retenir
Un conseiller en gestion de patrimoine n'a pas de statut unique : c'est un empilement d'habilitations vérifiables sur ORIAS. Son rôle va du conseil en placements à la structuration fiscale et successorale globale. Et son coût réel dépend entièrement de son mode de rémunération : visible avec des honoraires, invisible mais bien présent avec des rétrocommissions. Le bon réflexe n'est jamais de choisir sur la seule sympathie du premier échange, mais sur la transparence qu'on obtient en posant ces questions simples.
Et si vous voulez qu'on regarde votre situation ensemble, avec cette même transparence, l'échange de 30 minutes est gratuit et sans engagement.
Conseil en gestion de patrimoine
Et si on regardaitvotre situation ensemble ?
Un audit gratuit de 30 minutes pour faire le point sur votre épargne, vos projets et vos impôts.
- Un plan qui part de votre vraie situation.
- Les meilleures solutions du marché, pas des produits maison.
- Une rémunération transparente, expliquée avant toute décision.
Gratuit, 30 min, sans engagement.

Qui écrit ces lignes ?
Je suis Hugo Terrier, conseiller en gestion de patrimoine en formation, et je documente tout mon parcours en public, sur LinkedIn et YouTube, où plus de 14 000 personnes suivent mes fiches quotidiennes. Ma conviction : ce métier se comprend en français normal, statuts et frais compris. Cet article est éducatif et sans lien affilié ; pour un regard sur votre situation, l'audit de 30 minutes est gratuit et sans engagement.
Sources et références
- AMF (Autorité des marchés financiers) : statut CIF, obligations réglementaires, étude sur l'indépendance des conseillers (octobre 2024) : amf-france.org
- ORIAS, registre unique des intermédiaires en assurance, banque et finance : orias.fr
- ACPR (Autorité de contrôle prudentiel et de résolution) : statut IAS
- Service-public.fr : cadre réglementaire des professions du conseil financier
Sommaire
- Un conseiller en gestion de patrimoine, c'est qui ? (le rappel express)
- Comment j'ai construit ce guide (ma méthode)
- Les statuts qui encadrent la profession
- Comment un CGP est-il rémunéré ? Honoraires, frais de gestion, rétrocommissions
- Combien coûte un conseiller en gestion de patrimoine ?
- Comment bien choisir son conseiller en gestion de patrimoine ?
- Comment devenir conseiller en gestion de patrimoine ?
- Ce qu'il faut retenir
- Qui écrit ces lignes ?
- Sources et références
Recevez les +85 fiches
Épargne, bourse, fiscalité : le pack complet, gratuit, dans votre boîte mail.
Questions fréquentes
Il analyse votre situation et vos objectifs, vous recommande des placements adaptés (assurance-vie, PEA, PER, compte-titres) et vous aide à structurer votre patrimoine sur le plan fiscal et successoral, souvent en lien avec d'autres professionnels comme les notaires ou experts-comptables.
Ces articles vont vous intéresser
Découvrir tous les articles
Où placer son épargne en 2026 : le guide clair selon votre horizon (même avec 1 000 €)
Livret A, LEP, assurance-vie, PEA : où placer son épargne en 2026 selon votre horizon, avec 1 000 € comme avec plus. Taux à jour, exemple chiffré et plan d'action clair, sans jargon, par un conseiller en formation.
28 août 2026
L'assurance-vie expliquée simplement : fonctionnement, fiscalité et frais (guide 2026)
Comment fonctionne vraiment une assurance-vie : les deux compartiments, la fiscalité après 8 ans, les frais réels, la succession. Avec un simulateur pour calculer ce que vous paierez sur un rachat. Chiffres vérifiés au 19 août 2026.
20 août 2026
Les intérêts composés expliqués simplement : pourquoi chaque année compte (même en débutant)
Les intérêts composés transforment une petite épargne régulière en un capital important, à condition de laisser le temps faire son travail. Explication simple, exemple chiffré, et pourquoi attendre coûte plus cher qu'on ne le pense.
17 août 2026