
AccueilBlogÉpargne & BourseMeilleurs ETF 2026 : le guide simple pour bien choisir (même en débutant)
Épargne & BourseMeilleurs ETF 2026 : le guide simple pour bien choisir (même en débutant)
Par Hugo Terrier (LinkedIn), en formation vers le métier de conseiller en gestion de patrimoine · Publié le 14 août 2026 · Mis à jour le 24 août 2026
Mis à jour en août 2026 : les frais et règles fiscales cités sont vérifiés à cette date.
Vous cherchez les meilleurs ETF 2026 pour enfin faire travailler votre argent ? Bonne nouvelle : vous n'avez pas besoin d'en comparer 3 000. Ce guide va droit au but : les critères qui comptent vraiment, les trackers de référence cette année, l'enveloppe où les loger, et la méthode concrète pour commencer, même avec 50 € par mois.
La réponse courte, si vous n'avez que 30 secondes : pour la plupart des débutants en 2026, le meilleur choix est un ETF MSCI World capitalisant, éligible PEA, avec des frais d'environ 0,20 % par an, alimenté chaque mois par un virement automatique. Une seule ligne, environ 1 300 entreprises (source : MSCI, août 2026), 23 pays. Tout le reste de cet article explique pourquoi, et comment adapter cette base à votre situation.
Un ETF, c'est quoi ? (le rappel express)
Un ETF (Exchange Traded Fund, aussi appelé tracker) est un fonds coté en bourse qui réplique un indice. Plutôt que d'acheter une action, vous achetez d'un coup des centaines d'entreprises. Un ETF MSCI World, par exemple, vous rend copropriétaire d'environ 1 300 entreprises (source : MSCI, août 2026) réparties dans 23 pays développés, en une seule transaction.
Trois conséquences très concrètes :
Diversification instantanée. Une entreprise fait faillite ? Vous en détenez 1 399 autres.
Frais minuscules. Comptez 0,10 à 0,40 % par an, contre souvent 1,5 à 2 % pour les fonds classiques vendus en agence bancaire. Sur 20 ans, cet écart de frais peut représenter plusieurs dizaines de milliers d'euros sur un portefeuille régulier.
Zéro décision quotidienne. L'ETF suit son indice. Vous n'avez ni entreprise à analyser, ni moment idéal à trouver.
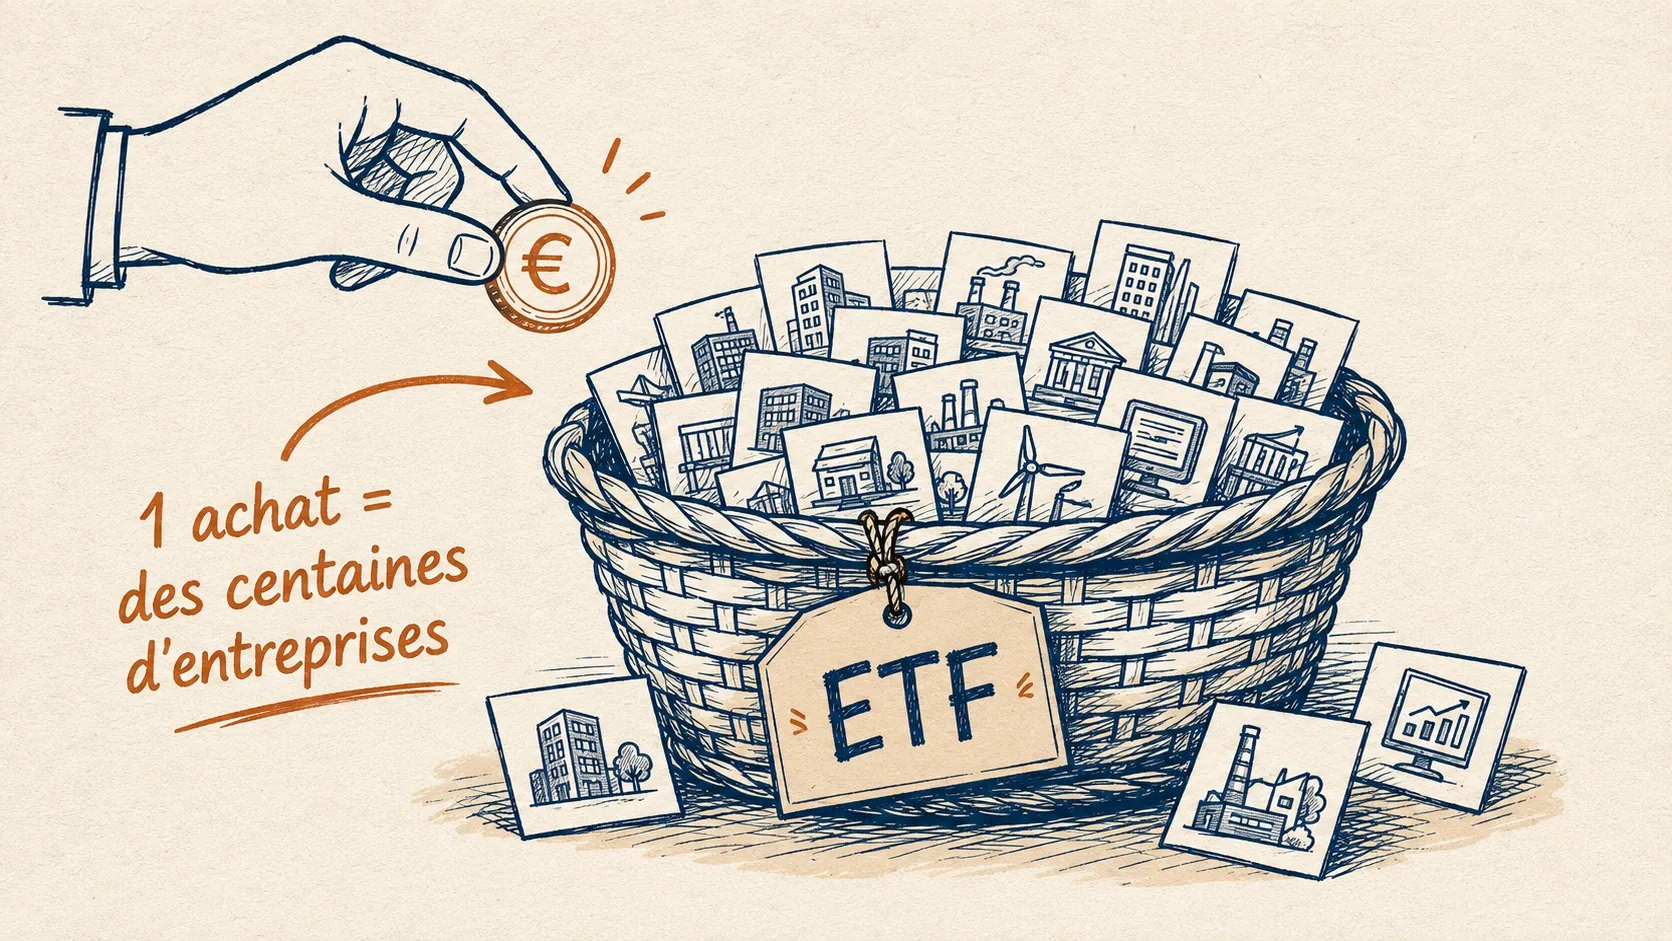
Un ETF, c'est un panier : une seule part achetée = des centaines d'entreprises détenues.
Ne cherchez pas l'aiguille dans la botte de foin. Achetez toute la botte de foin.
Envie de la version dessinée en 2 minutes ? J'ai résumé tout ça dans une fiche visuelle : « 8 choses à comprendre avant d'investir dans un ETF », disponible gratuitement avec le pack de fiches.
Les fiches
+85 fiches gratuites pourcomprendre votre argent.
Épargne, bourse, immobilier, impôts : une notion par fiche, à lire en deux minutes. Le pack complet est gratuit.
Recevoir les fiches gratuitesGratuit. Zéro spam, désinscription en 1 clic.


Comment j'ai sélectionné ces ETF (ma méthode)
Dans mon activité de conseil, je vois toujours les mêmes erreurs : des portefeuilles de 12 ETF qui se recouvrent, des trackers choisis pour leur nom plutôt que leurs frais, des thématiques achetées au pire moment. Cette sélection applique donc 5 critères simples, dans cet ordre :
L'indice répliqué. C'est LE choix principal : monde entier (MSCI World), États-Unis (S&P 500), Europe (Stoxx 600)… L'indice détermine l'essentiel de votre performance future.
Les frais annuels (TER). Visez moins de 0,40 % par an. À indice identique, l'ETF le moins cher gagne presque toujours sur la durée.
L'encours. Préférez un ETF gérant plus de 100 millions d'euros : liquidité correcte, risque de fermeture quasi nul.
Capitalisant plutôt que distribuant. Les dividendes sont réinvestis automatiquement : plus simple, et généralement plus efficace fiscalement sur le long terme.
L'éligibilité à votre enveloppe. Tous les ETF ne rentrent pas dans un PEA. C'est souvent le critère qui tranche en pratique.
Aucun lien affilié dans cet article : je ne touche rien des émetteurs ni des courtiers cités. Mon seul parti pris, c'est la simplicité.
Quel est le meilleur ETF PEA en 2026 ? Les ETF monde (MSCI World)
Si vous ne deviez retenir qu'une idée : pour un débutant, un seul ETF monde suffit à construire un portefeuille sérieux. Le MSCI World couvre environ 1 300 entreprises (source : MSCI, août 2026) de 23 pays développés, dont environ 70 % d'actions américaines.
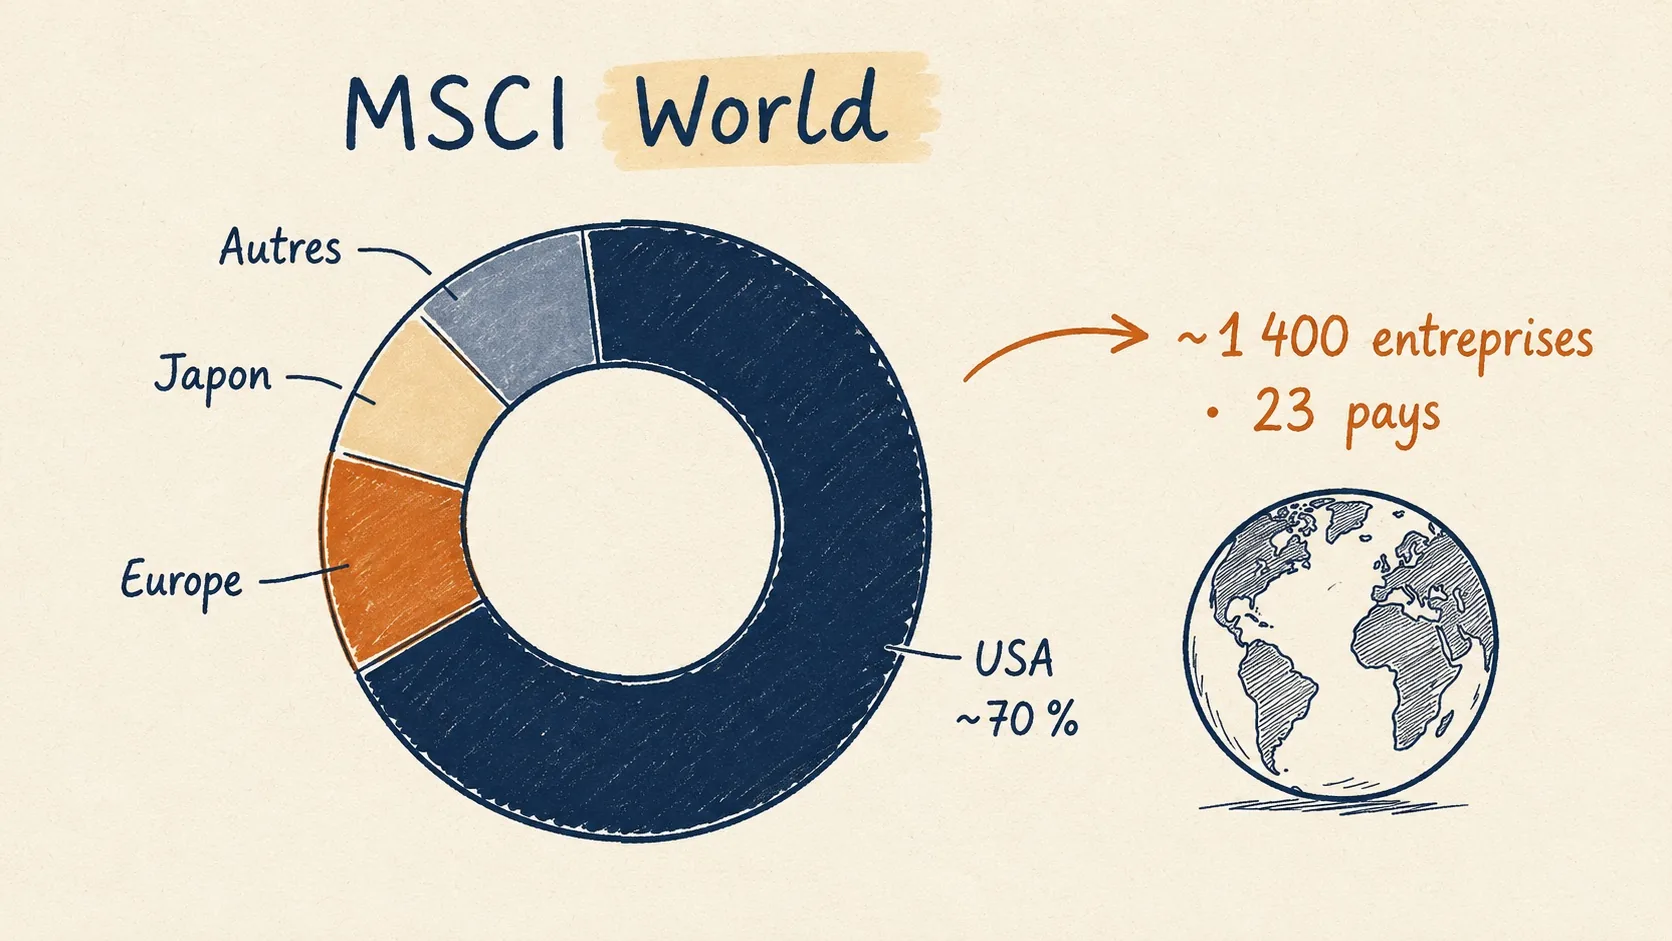
Le MSCI World en un coup d'œil : ~1 300 entreprises (MSCI, août 2026), 23 pays, ~70 % d'actions américaines.
Les références éligibles PEA en 2026 :
iShares MSCI World Swap PEA (WPEA) : environ 0,20 % de frais par an, capitalisant. Arrivé en cassant les prix, devenu un standard du PEA.
Amundi PEA Monde MSCI World (DCAM) : environ 0,20 % de frais, capitalisant. L'alternative d'Amundi au même tarif.
Amundi MSCI World (CW8) : environ 0,38 % de frais, capitalisant. L'historique du marché français : plus cher, mais un encours massif et un long historique.
En clair : à indice identique, les frais font la différence. Les ETF à ~0,20 % ont changé la donne ; conserver un CW8 déjà en portefeuille reste défendable, en ouvrir un aujourd'hui l'est moins.
Comment un ETF américain peut-il être éligible au PEA ?
Question légitime : le PEA est réservé aux actions européennes, alors comment loger 70 % d'actions américaines dedans ? Par la réplication synthétique : l'ETF détient un panier d'actions européennes et échange (via un contrat appelé swap) leur performance contre celle de l'indice visé. C'est une structure encadrée par la réglementation européenne UCITS, utilisée depuis des années. Ce qu'il faut en retenir : c'est le mécanisme qui vous permet d'investir mondialement dans l'enveloppe fiscale la plus avantageuse, en contrepartie d'une couche de complexité de plus, que l'encadrement UCITS limite.
Meilleur ETF S&P 500 en 2026 : le pari américain
Le S&P 500 regroupe les 500 plus grandes entreprises cotées américaines. Plus concentré que le MSCI World (un seul pays), historiquement très performant, mais c'est un pari assumé sur les États-Unis.
Les références éligibles PEA :
BNP Paribas Easy S&P 500 (ISIN FR0011550185) : parmi les frais les plus bas de la catégorie, capitalisant. Le choix « cœur de portefeuille » de nombreux investisseurs.
Amundi PEA S&P 500 Screened (PE500) : environ 0,25 % de frais, capitalisant, avec un filtrage ESG léger.
MSCI World ou S&P 500 : lequel choisir ?
Le MSCI World contient déjà environ 70 % d'actions américaines. Commencer par un ETF monde, c'est donc déjà être massivement investi aux États-Unis, avec la diversification en plus si la domination boursière américaine venait à s'éroder. Le S&P 500 se justifie en complément, pour ceux qui assument d'augmenter encore ce biais américain. Si vous hésitez : le monde d'abord.
Et les ETF thématiques (IA, semi-conducteurs, énergie propre) ?
C'est la mode, et les publicités sont belles. Mon avis honnête de conseiller : pour un débutant, c'est le meilleur moyen d'acheter cher ce qui a déjà monté. Les ETF thématiques concentrent le risque sur un secteur, coûtent plus cher (souvent 0,40 à 0,60 % par an) et exigent un timing que même les professionnels ratent régulièrement. Construisez d'abord votre socle (monde ou S&P 500). Les paris sectoriels, c'est la cerise, jamais le gâteau, et une part limitée de votre portefeuille si vous y tenez vraiment.
PEA, assurance-vie ou CTO : où loger vos ETF ?
L'ETF est le moteur ; l'enveloppe est la carrosserie fiscale. Et l'écart se chiffre.
| Enveloppe | Fiscalité | Plafond |
|---|---|---|
| PEA | Après 5 ans, seuls les prélèvements sociaux (17,2 %) restent dus | 150 000 € |
| Assurance-vie | Après 8 ans, abattement annuel de 4 600 € (personne seule) ou 9 200 € (couple), puis fiscalité réduite. Voir le détail dans le guide de l'assurance-vie | Aucun |
| CTO | Flat tax de 30 % sur les gains, sans condition de durée | Aucun |
Un exemple chiffré pour fixer les idées. Imaginons 10 000 € de gains retirés : sur un CTO, la flat tax de 30 % en prélève 3 000. Sur un PEA de plus de 5 ans, seuls les prélèvements sociaux de 17,2 % s'appliquent, soit 1 720. Écart : 1 280 € conservés, simplement en ayant choisi la bonne enveloppe. Même moteur, carrosserie différente.
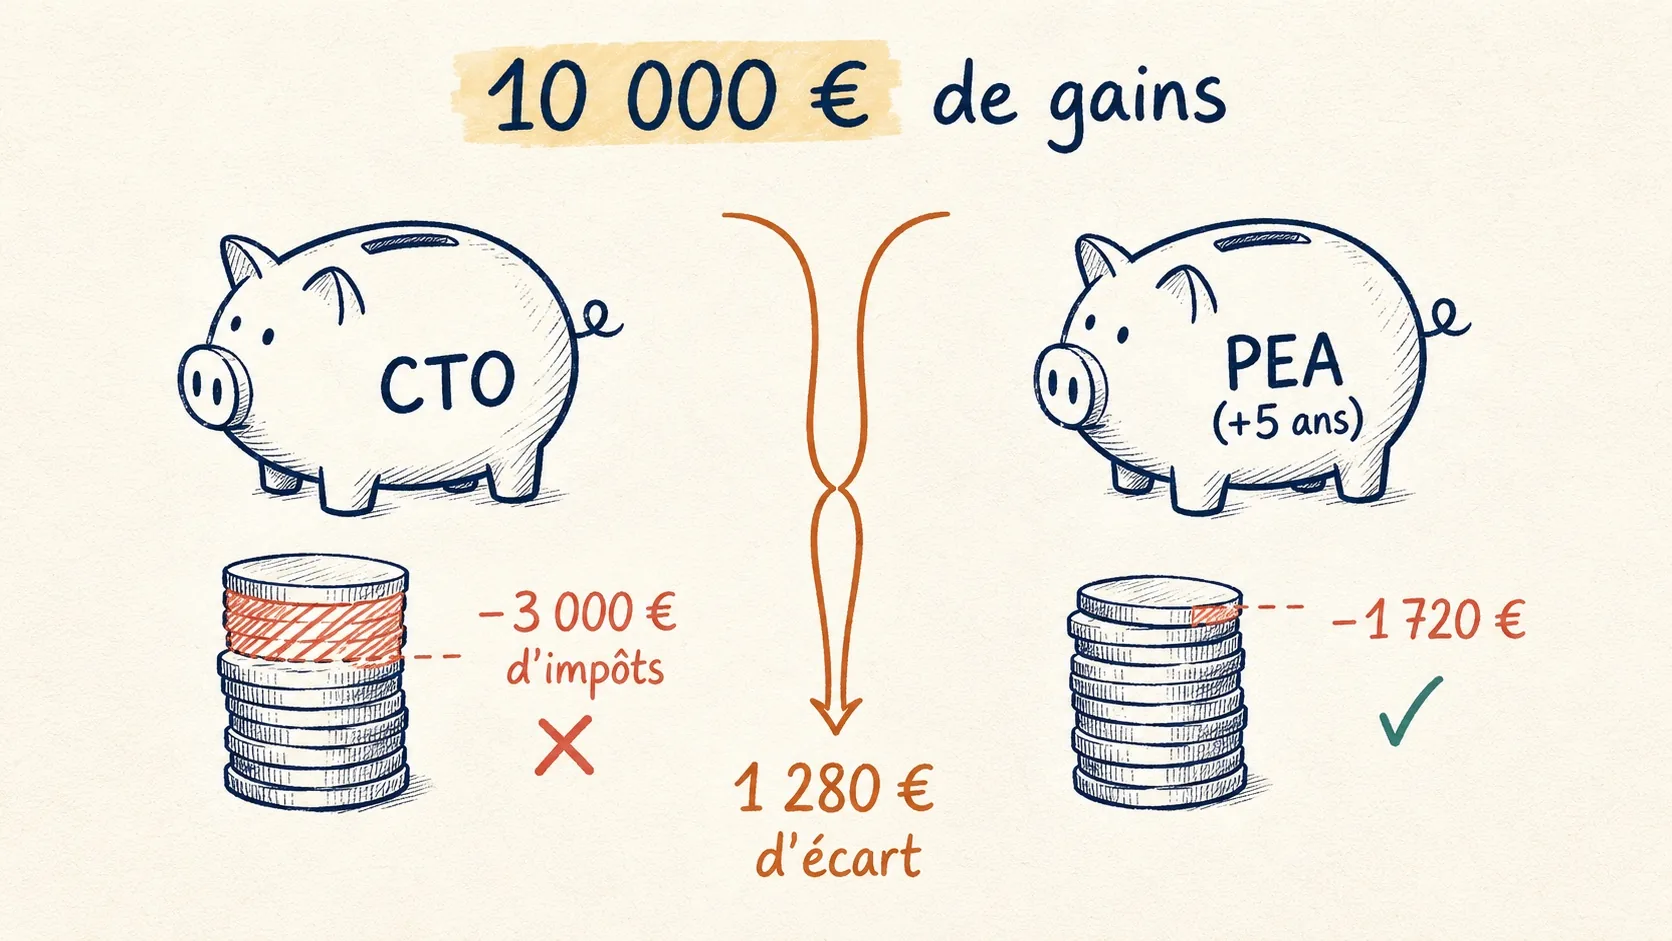
Sur 10 000 € de gains : 1 280 € d'écart entre CTO et PEA. La même somme, deux carrosseries fiscales.
Pour la plupart des débutants, l'ordre naturel est : PEA d'abord, assurance-vie ensuite, CTO en dernier. Et si votre situation mêle plusieurs enveloppes, projets et niveaux d'imposition, c'est précisément le genre de nœud qu'on démêle ensemble en 30 minutes.
Conseil en gestion de patrimoine
Et si on regardaitvotre situation ensemble ?
Un audit gratuit de 30 minutes pour faire le point sur votre épargne, vos projets et vos impôts.
- Un plan qui part de votre vraie situation.
- Les meilleures solutions du marché, pas des produits maison.
- Une rémunération transparente, expliquée avant toute décision.
Gratuit, 30 min, sans engagement.

Comment investir en ETF concrètement (plan d'action)
Ouvrez la bonne enveloppe. Un PEA chez un courtier en ligne aux frais réduits, ou l'assurance-vie adaptée si elle correspond mieux à vos projets (transmission, retraits souples).
Choisissez votre socle. Un ETF monde capitalisant à frais réduits. Éventuellement un duo monde + S&P 500 si vous assumez le biais américain.
Automatisez. Un virement programmé chaque mois, le même jour, quelle que soit la météo des marchés : c'est le DCA (investissement programmé). La régularité bat le timing.
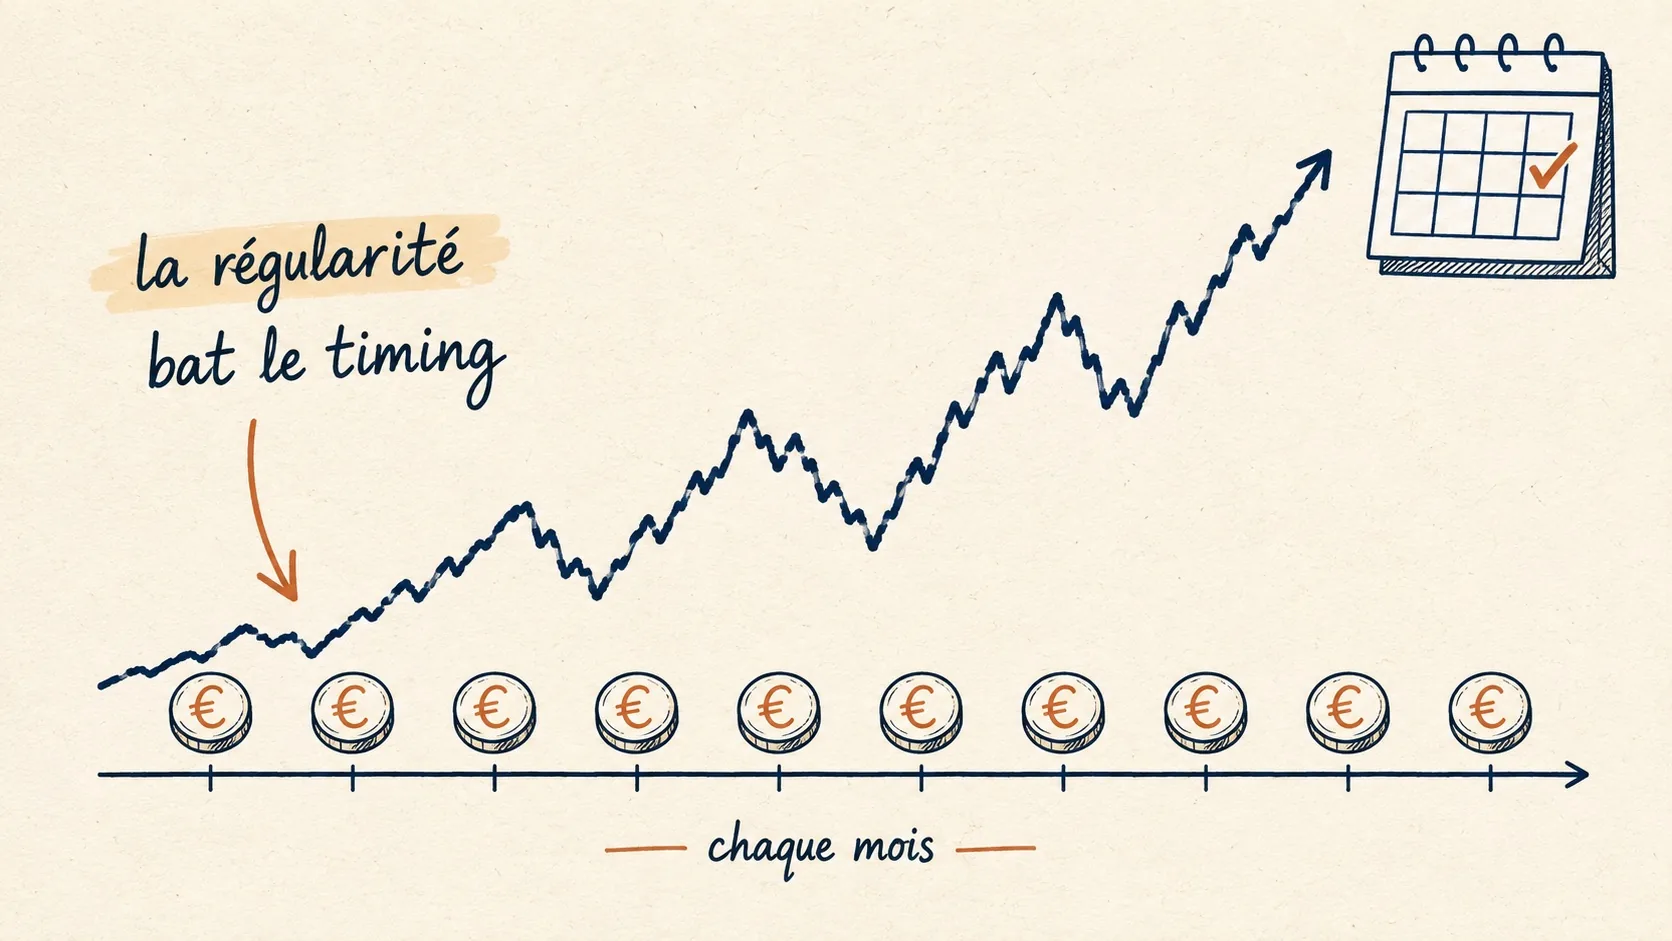
Le DCA : investir la même somme chaque mois lisse les à-coups du marché, et supprime la question « c'est le bon moment ? ».
Adaptez le montant à votre situation, pas l'inverse. Avec 50 €/mois, un seul ETF monde. Avec 200 €/mois, monde + éventuellement une touche de S&P 500. Avec 500 €/mois et plus, la question devient patrimoniale : répartition entre enveloppes, fiscalité, projets : c'est là qu'un conseil personnalisé prend tout son sens.
Pensez en décennies. Les marchés reculent régulièrement de 10 à 30 % : c'est le prix d'entrée du rendement à long terme. Votre meilleur atout est le temps, pas le talent — voir pourquoi chaque année compte grâce aux intérêts composés.
Les 4 erreurs qui coûtent le plus cher
Vendre en panique dans une baisse : la plus destructrice de toutes.
Empiler les ETF qui se recouvrent (un MSCI World + un S&P 500 + un Nasdaq = trois fois les mêmes géants américains).
Courir les thématiques à la mode, en général juste après leur envolée.
Investir sans épargne de précaution : gardez 3 à 6 mois de dépenses disponibles avant de placer le moindre euro en bourse.
Ce qu'il faut retenir
En 2026 comme avant, la recette gagnante est ennuyeuse, et c'est sa force : un ETF monde à frais réduits, logé dans un PEA, alimenté automatiquement chaque mois, sur du long terme. Tout le reste (le tracker précis, la part de S&P 500, l'articulation avec une assurance-vie, la fiscalité de votre situation) est de l'optimisation qui dépend de vos projets, de vos revenus et de votre horizon.
Et c'est exactement là qu'un regard extérieur change la donne.
Qui écrit ces lignes ?
Je suis Hugo Terrier, conseiller en gestion de patrimoine en formation, et je documente tout mon parcours en public, sur LinkedIn et YouTube, où plus de 14 000 personnes suivent mes fiches quotidiennes. Ma conviction : l'épargne se comprend en français normal, pas en jargon. Cet article est éducatif et sans lien affilié ; pour un conseil adapté à votre situation, l'audit de 30 minutes est gratuit et sans engagement.
Sources et références
AMF (Autorité des marchés financiers), pour comprendre les ETF et leurs risques : amf-france.org
Documents d'informations clés (DIC) et fiches produits des émetteurs cités : Amundi ETF, iShares (BlackRock), BNP Paribas Asset Management
Service-public.fr : fiscalité du PEA et de l'assurance-vie
John C. Bogle, « The Little Book of Common Sense Investing » (citation)
Sommaire
- Un ETF, c'est quoi ? (le rappel express)
- Comment j'ai sélectionné ces ETF (ma méthode)
- Quel est le meilleur ETF PEA en 2026 ? Les ETF monde (MSCI World)
- Comment un ETF américain peut-il être éligible au PEA ?
- Meilleur ETF S&P 500 en 2026 : le pari américain
- MSCI World ou S&P 500 : lequel choisir ?
- Et les ETF thématiques (IA, semi-conducteurs, énergie propre) ?
- PEA, assurance-vie ou CTO : où loger vos ETF ?
- Comment investir en ETF concrètement (plan d'action)
- Les 4 erreurs qui coûtent le plus cher
- Ce qu'il faut retenir
- Qui écrit ces lignes ?
- Sources et références
Recevez les +85 fiches
Épargne, bourse, fiscalité : le pack complet, gratuit, dans votre boîte mail.
Questions fréquentes
Pour la plupart des débutants, un ETF MSCI World capitalisant éligible PEA à frais réduits (environ 0,20 % par an) constitue le meilleur point de départ : une seule ligne, environ 1 400 entreprises, 23 pays.
Ces articles vont vous intéresser
Découvrir tous les articles
Où placer son épargne en 2026 : le guide clair selon votre horizon (même avec 1 000 €)
Livret A, LEP, assurance-vie, PEA : où placer son épargne en 2026 selon votre horizon, avec 1 000 € comme avec plus. Taux à jour, exemple chiffré et plan d'action clair, sans jargon, par un conseiller en formation.
28 août 2026
L'assurance-vie expliquée simplement : fonctionnement, fiscalité et frais (guide 2026)
Comment fonctionne vraiment une assurance-vie : les deux compartiments, la fiscalité après 8 ans, les frais réels, la succession. Avec un simulateur pour calculer ce que vous paierez sur un rachat. Chiffres vérifiés au 19 août 2026.
20 août 2026
C'est quoi un conseiller en gestion de patrimoine ? (rôle, coût, comment le choisir)
C'est quoi un conseiller en gestion de patrimoine ? Rôle, statuts (CIF, IAS, ORIAS), rémunération, coût réel et méthode pour bien le choisir : le guide clair, par un CGP en formation.
19 août 2026