
AccueilBlogFiscalité, retraite & transmissionDonation et succession : comment ça s'articule (et ce que 15 ans changent)
Fiscalité, retraite & transmissionDonation et succession : comment ça s'articule (et ce que 15 ans changent)
Par Hugo Terrier (LinkedIn), en formation vers le métier de conseiller en gestion de patrimoine · Publié le 25 août 2026 · Mis à jour le 25 août 2026
Cet article est un contenu éducatif. Il décrit des règles fiscales publiques et ne constitue ni un conseil en investissement, ni une recommandation personnalisée, ni une consultation juridique. Chaque situation familiale est particulière : le régime matrimonial, la composition du patrimoine et le nombre d'héritiers changent le résultat. Les montants et barèmes cités sont ceux en vigueur en 2026 et peuvent évoluer. Aucun lien affilié dans cet article.
Mis à jour en août 2026
Donation et succession, on en parle comme de deux sujets différents. Dans les faits, l'administration fiscale leur applique le même barème et les mêmes abattements. Ce qui les sépare tient en un mot : le temps.
Et ce temps se mesure très précisément. Quinze ans.
La réponse courte, si vous n'avez que 30 secondes
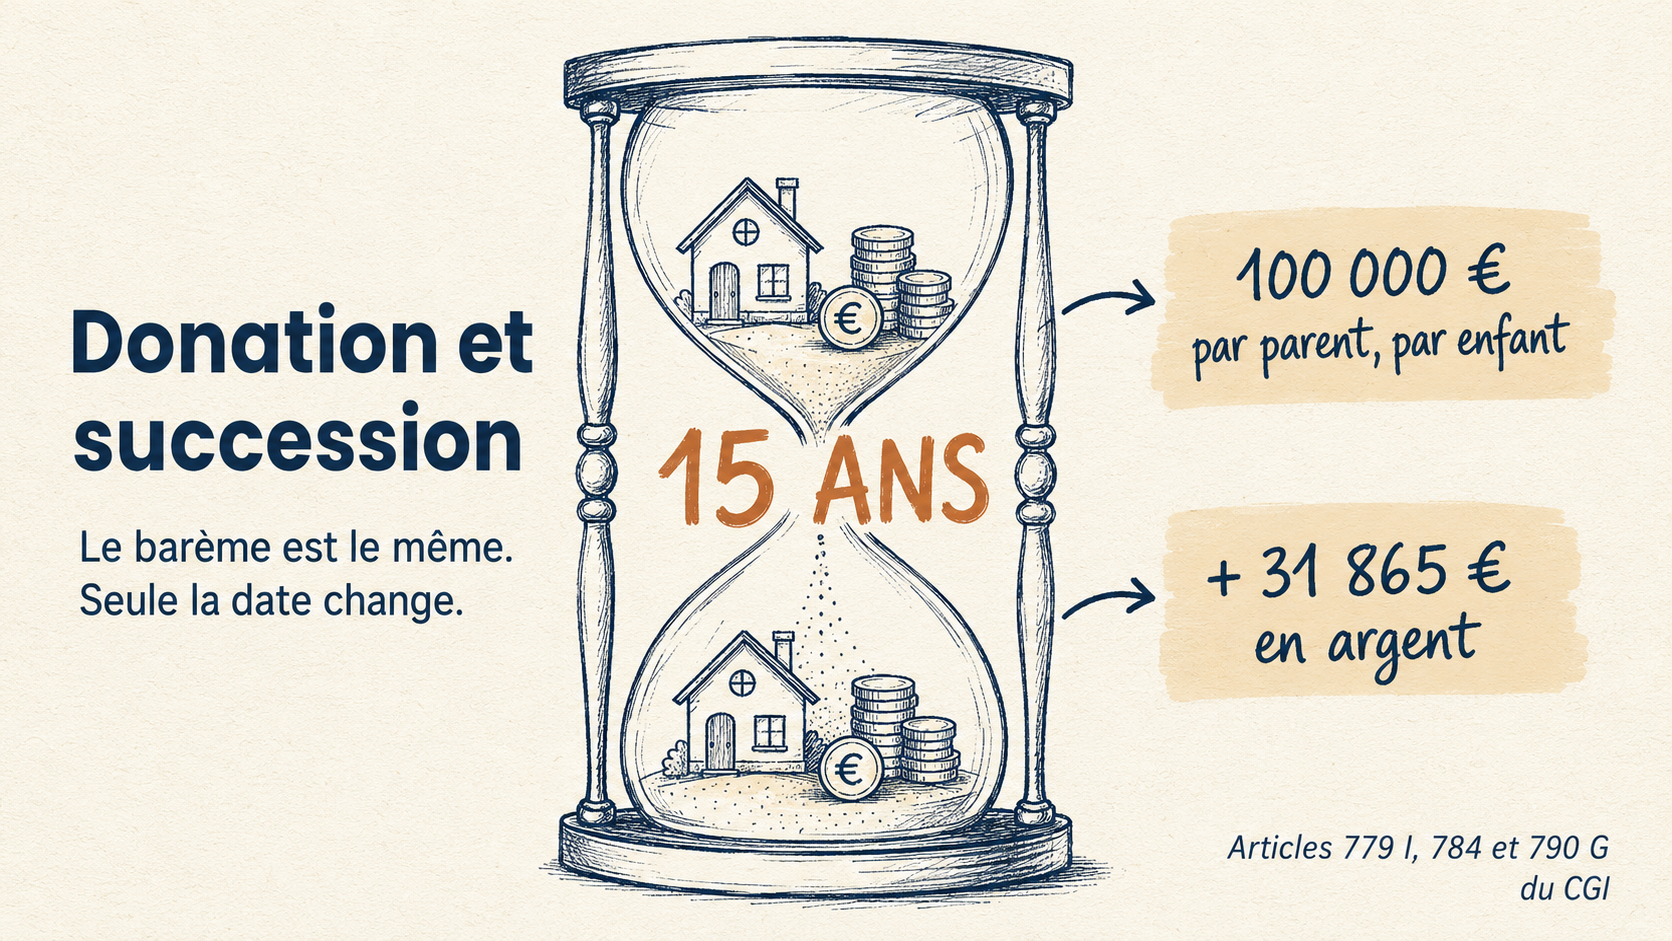
Chaque parent peut donner 100 000 € à chaque enfant sans aucun droit à payer (article 779 I du Code général des impôts). Cet abattement se reconstitue intégralement tous les 15 ans. À cela s'ajoute un second dispositif, le don familial de somme d'argent : 31 865 € supplémentaires, à condition que le parent ait moins de 80 ans et que l'enfant soit majeur (article 790 G).
Les deux se cumulent. Un parent peut donc transmettre 131 865 € par enfant tous les 15 ans sans droits. Un couple, 263 730 € par enfant.
Au décès, le même abattement de 100 000 € s'applique à la succession. Mais s'il a déjà été utilisé dans les 15 années précédentes, il n'est plus disponible : c'est ce qu'on appelle le rappel fiscal (article 784). C'est la seule raison pour laquelle le temps compte.
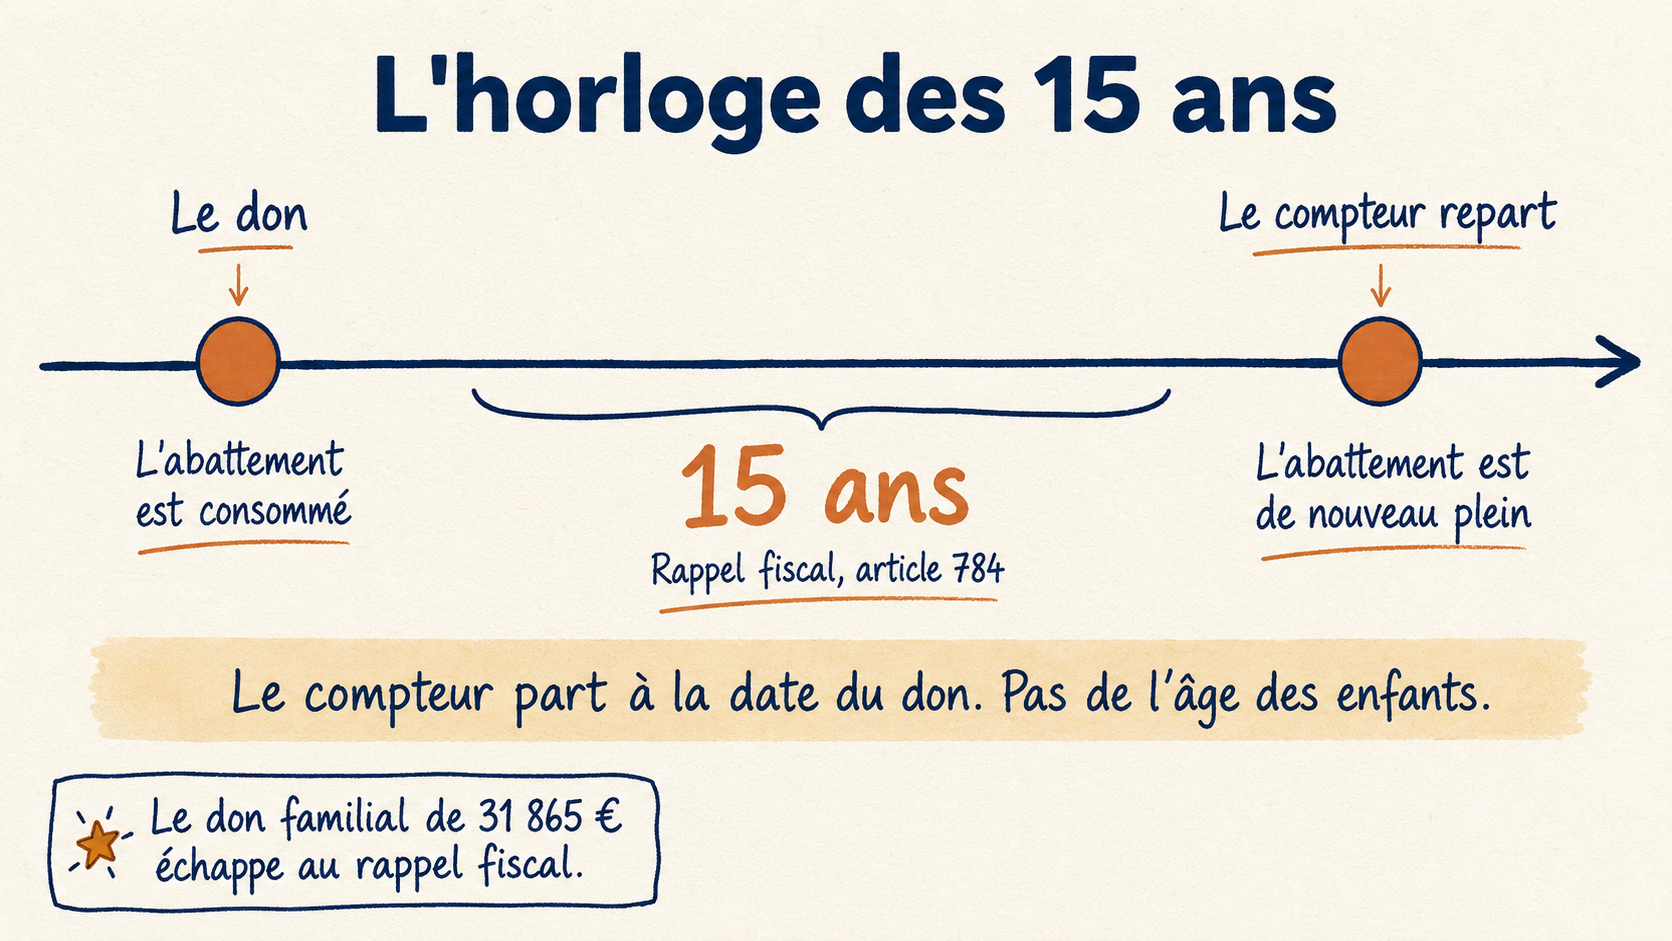
Le compteur part à la date du don, pas à l'âge des enfants.
Donation ou succession : la seule différence qui compte
Une donation, c'est une transmission de son vivant. Une succession, c'est une transmission au décès. Voilà pour l'évidence.
Ce que presque personne ne sait, c'est que le barème est identique dans les deux cas en ligne directe, c'est-à-dire entre parents et enfants. Les mêmes tranches, les mêmes taux, le même abattement de 100 000 €.
La différence est ailleurs. Une donation peut être répétée. Une succession n'arrive qu'une fois.
Concrètement : si vous donnez aujourd'hui et que vous vivez encore quinze ans, l'abattement se recharge et une seconde transmission de 100 000 € repart de zéro. Si vous ne donnez rien, tout passe par la succession, et l'abattement ne joue qu'une seule fois.
C'est tout le mécanisme. Il n'y a pas d'astuce cachée, pas de montage compliqué. Il y a une horloge.
Les deux abattements, et comment ils se cumulent
L'abattement de 100 000 €, article 779 I
C'est le principal. 100 000 € par parent et par enfant.
Ces trois mots comptent. « Par parent » : chaque parent dispose du sien, un couple cumule donc 200 000 € par enfant. « Par enfant » : un parent de trois enfants dispose de 100 000 € pour chacun, soit 300 000 € au total.
Il s'applique à tout type de bien : de l'argent, un bien immobilier, des parts de société, un portefeuille de titres. Et il n'y a aucune condition d'âge, ni pour celui qui donne, ni pour celui qui reçoit.
Le don familial de 31 865 €, article 790 G
Celui-là est moins connu, et il est souvent mal compris. Techniquement, ce n'est pas un abattement mais une exonération autonome.
Trois conditions, cumulatives :
- il porte exclusivement sur des sommes d'argent, en pleine propriété. Ni immobilier, ni titres, ni objets
- le donateur doit avoir moins de 80 ans au jour de la transmission
- le bénéficiaire doit être majeur, ou émancipé
Il se cumule avec les 100 000 €. Un parent de 65 ans peut donc transmettre 131 865 € à son enfant majeur sans qu'un euro de droits soit dû.
Une confusion fréquente mérite d'être levée : il existe deux abattements différents de 31 865 € dans le Code général des impôts. Celui de l'article 790 B concerne les grands-parents envers leurs petits-enfants. Celui de l'article 790 G, dont on parle ici, fonctionne aussi de parent à enfant. Les deux se cumulent entre eux : un grand-parent peut transmettre 63 730 € à un petit-enfant majeur.
Les fiches
+85 fiches gratuites pourcomprendre votre argent.
Épargne, bourse, immobilier, impôts : une notion par fiche, à lire en deux minutes. Le pack complet est gratuit.
Recevoir les fiches gratuitesGratuit. Zéro spam, désinscription en 1 clic.


Ce que le rappel fiscal change vraiment
L'article 784 du Code général des impôts institue ce qu'on appelle le rappel fiscal. Le principe : au moment d'une nouvelle transmission, l'administration regarde en arrière sur quinze ans.
Si une donation a eu lieu dans cette fenêtre, son montant est réintégré pour calculer les droits dus. L'abattement déjà consommé ne se retrouve pas.
Passé quinze ans, la donation antérieure est effacée. L'abattement redevient plein.
Une nuance importante : le don familial de 31 865 € de l'article 790 G échappe au rappel fiscal. Il n'est pas réintégré dans le calcul, même au moment de la succession, dès lors que ses conditions étaient remplies.
Le barème, quand l'abattement est dépassé
Au-delà de l'abattement, les droits se calculent par tranches, exactement comme l'impôt sur le revenu. Voici le barème en ligne directe, applicable aux donations comme aux successions.
| Part taxable après abattement | Taux |
|---|---|
| Jusqu'à 8 072 € | 5 % |
| De 8 072 € à 12 109 € | 10 % |
| De 12 109 € à 15 932 € | 15 % |
| De 15 932 € à 552 324 € | 20 % |
| De 552 324 € à 902 838 € | 30 % |
| De 902 838 € à 1 805 677 € | 40 % |
| Au-delà de 1 805 677 € | 45 % |
Ce barème est gelé jusqu'au 31 décembre 2028.
Une remarque sur la lecture de ce tableau : la quatrième tranche, à 20 %, couvre de 15 932 € à 552 324 €. C'est une amplitude énorme. Dans la grande majorité des successions françaises, c'est le taux de 20 % qui s'applique en pratique, parce que la part taxable tombe dans cette fourchette.
Retenez ce chiffre. Il rend la suite très concrète.
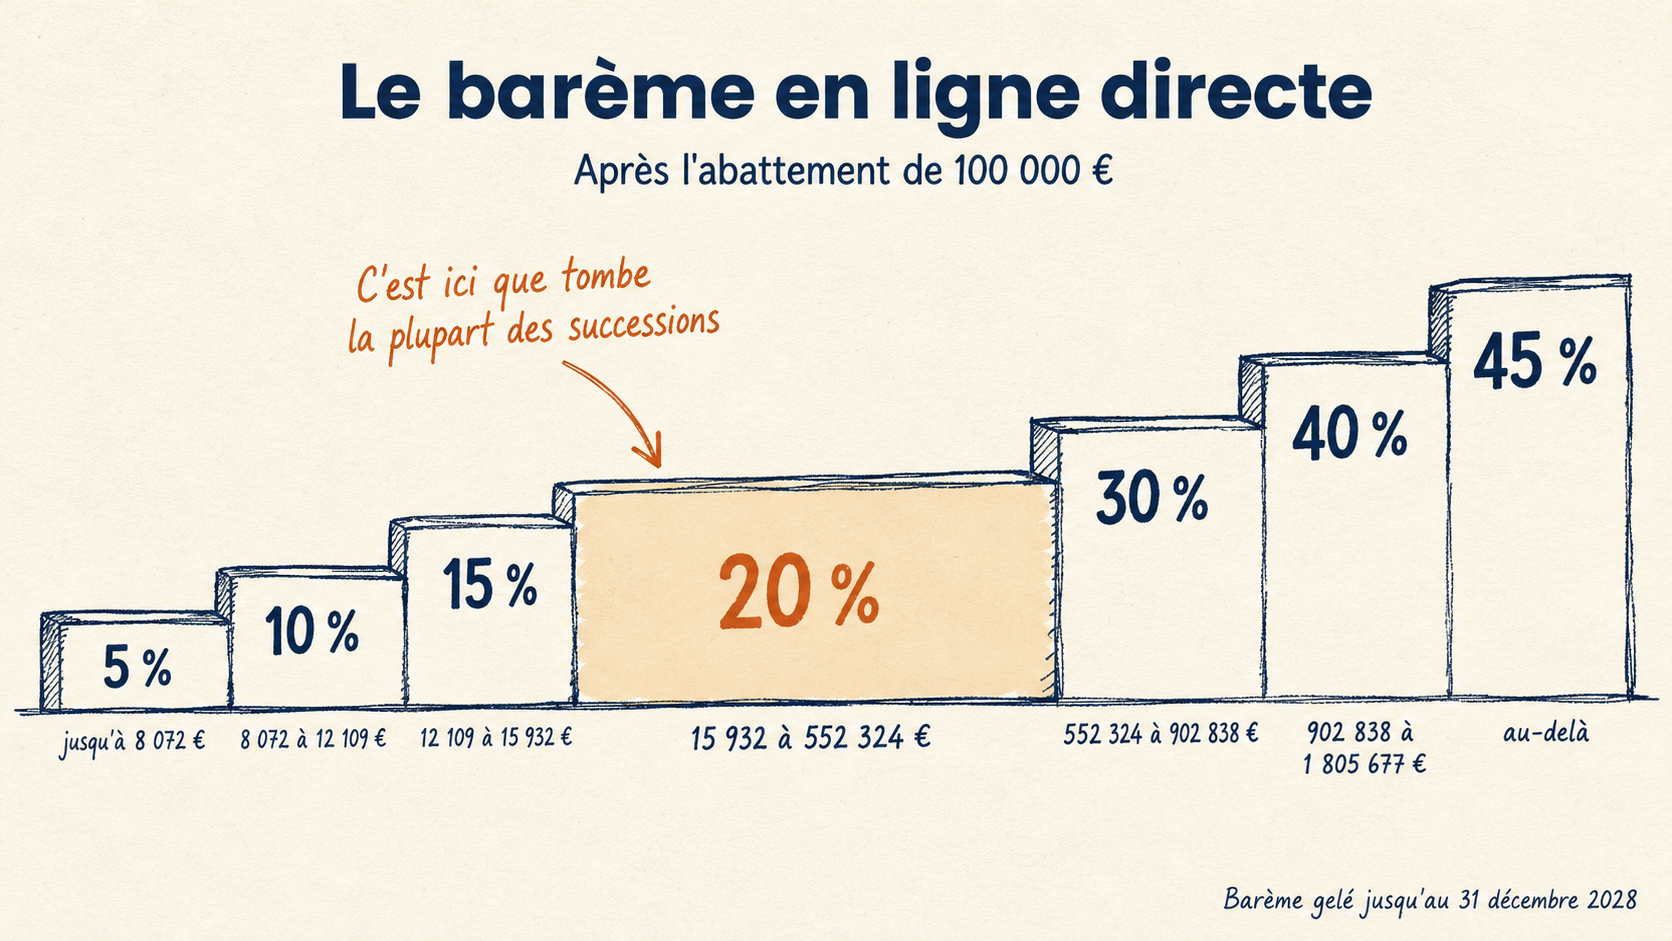
La tranche à 20 % couvre à elle seule plus de 536 000 €. C'est celle qui concerne le plus de familles.
L'exemple chiffré : 20 000 € d'écart pour la même somme
Prenons un parent qui transmet 300 000 € à son enfant unique. Deux scénarios, une seule différence : le calendrier.
Scénario 1 : tout passe par la succession.
Abattement de 100 000 €, part taxable de 200 000 €.
- 8 072 € à 5 % = 403,60 €
- 4 037 € à 10 % = 403,70 €
- 3 823 € à 15 % = 573,45 €
- 184 068 € à 20 % = 36 813,60 €
Total des droits : 38 194 €.
Scénario 2 : 100 000 € donnés plus de quinze ans avant le décès.
La donation n'a généré aucun droit, puisqu'elle tenait dans l'abattement. Quinze ans plus tard, l'abattement s'est reconstitué et s'applique de nouveau aux 200 000 € restants. Part taxable : 100 000 €.
- 8 072 € à 5 % = 403,60 €
- 4 037 € à 10 % = 403,70 €
- 3 823 € à 15 % = 573,45 €
- 84 068 € à 20 % = 16 813,60 €
Total des droits : 18 194 €.
L'écart : 20 000 €. Exactement 100 000 € de tranche à 20 %.
La même somme transmise à la même personne. Seule la date a changé.
Le conjoint survivant : le cas à part
Il faut le dire clairement, parce que c'est une source d'angoisse inutile pour beaucoup de couples : le conjoint survivant est totalement exonéré de droits de succession, quelle que soit la valeur des biens reçus (article 796-0 bis du CGI).
Cinquante mille euros ou deux millions, c'est zéro droit à payer. Cette exonération existe depuis la loi TEPA de 2007.
Attention à la distinction, elle est piégeuse : cela vaut pour ce qui est transmis au décès. Une donation entre époux du vivant relève d'un autre régime, avec un abattement de 80 724 € renouvelable tous les quinze ans (article 790 E).
La donation au dernier vivant
C'est le mécanisme le plus recherché du sujet, et le plus mal nommé. Contrairement à ce que le mot suggère, il ne s'agit pas d'un cadeau immédiat : c'est un acte signé chez le notaire qui élargit les droits du conjoint survivant au moment du décès.
Sans elle, le conjoint survivant n'a le choix qu'entre deux options quand il y a des enfants communs. Avec elle, il en obtient trois :
- l'usufruit de la totalité de la succession, c'est-à-dire l'usage et les revenus de l'ensemble des biens
- la quotité disponible en pleine propriété, dont la part dépend du nombre d'enfants
- un quart en pleine propriété et trois quarts en usufruit
Le choix se fait au moment du décès, pas à la signature. C'est ce qui en fait un outil de souplesse : le conjoint décide en fonction de la situation réelle du moment.
Le coût est faible. Comptez de l'ordre de 140 € TTC par époux de frais d'acte notarié.
La donation-partage : l'outil qui évite les disputes
Une donation classique répartit des biens. Une donation-partage répartit et fige les valeurs au jour de l'acte.
C'est la différence qui compte. Dans une donation simple, les biens donnés sont réévalués au décès pour vérifier l'équilibre entre héritiers. Un enfant qui a reçu un appartement dont la valeur a doublé peut se voir réclamer une compensation par ses frères et sœurs, vingt ans plus tard.
Dans une donation-partage, les valeurs sont arrêtées au jour de la signature, à condition que tous les enfants y participent et acceptent leur lot. Ce qui a été réparti ne sera pas rediscuté.
C'est un outil de paix familiale au moins autant qu'un outil fiscal.
Ce que ça donne, en chiffres
Récapitulatif des montants transmissibles sans droits, tous les quinze ans :
| Configuration | Montant sans droits |
|---|---|
| Un parent vers un enfant majeur | 131 865 € |
| Un couple vers un enfant majeur | 263 730 € |
| Un couple vers deux enfants majeurs | 527 460 € |
| Un grand-parent vers un petit-enfant majeur | 63 730 € |
Ces montants supposent que le donateur a moins de 80 ans pour la part relevant du don familial, et que le bénéficiaire est majeur.
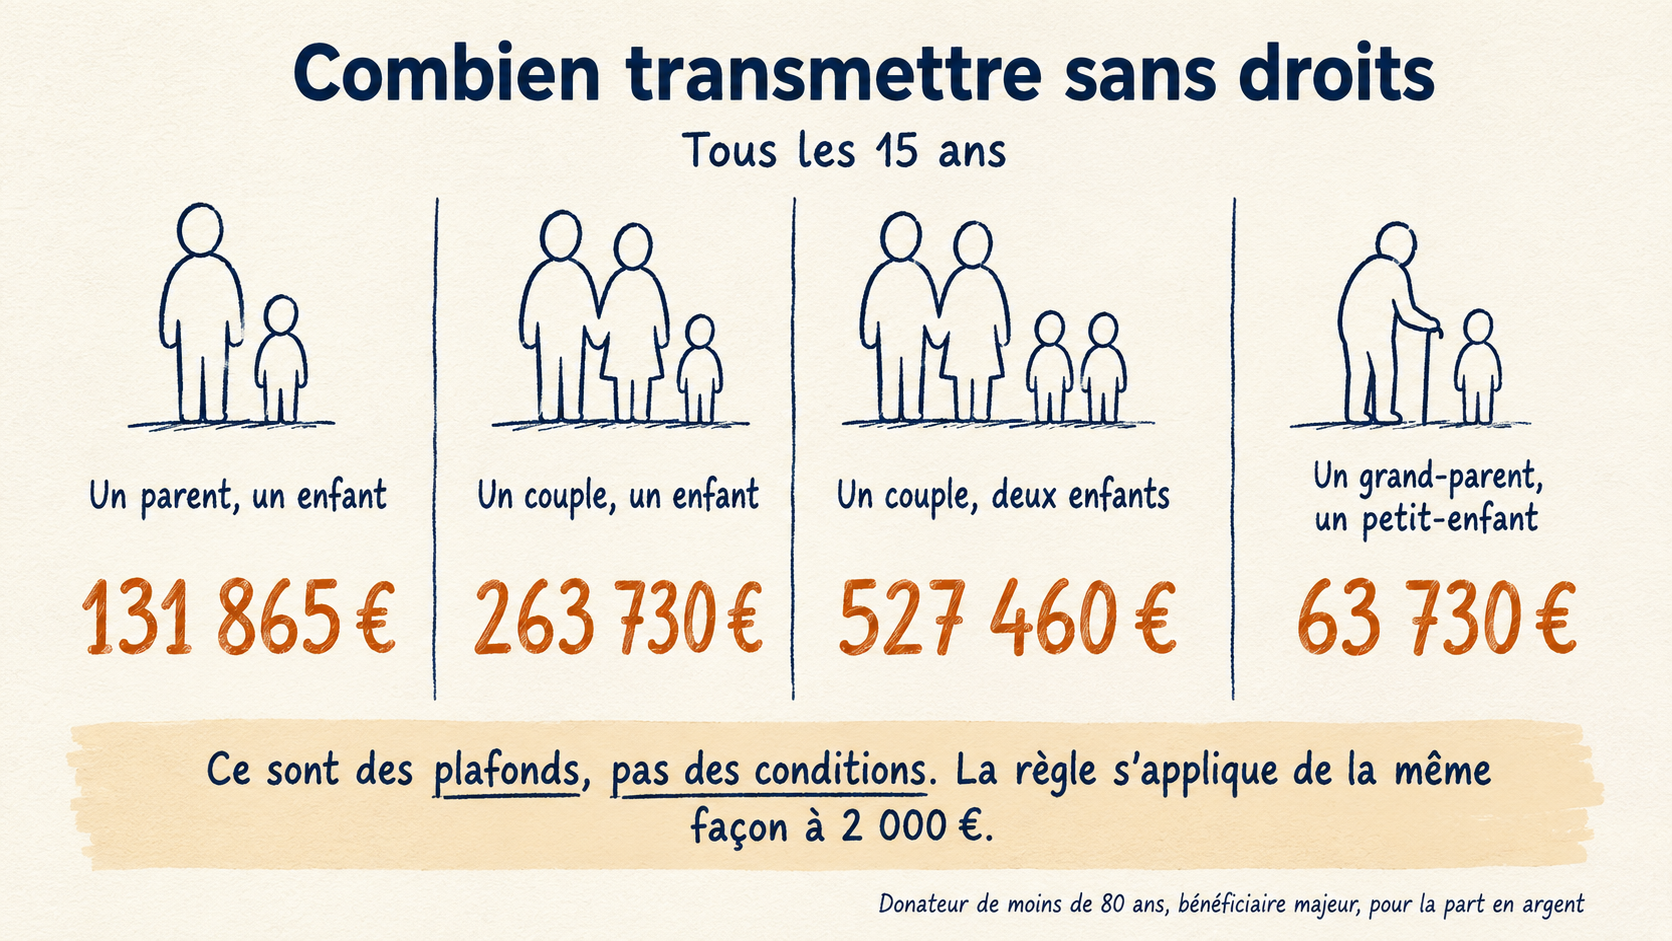
Ce sont des plafonds, pas des conditions. La règle s'applique de la même façon à 2 000 € qu'à 100 000 €.
Cette dernière précision compte plus qu'il n'y paraît. On lit partout des chiffres à six zéros, ce qui donne l'impression que le sujet ne concerne que les patrimoines importants. C'est faux : le mécanisme est identique quel que soit le montant. Un parent qui donne 5 000 € à son enfant ne paie pas de droits, pour exactement la même raison qu'un parent qui en donne 100 000.
Ma méthode pour cet article
Je suis conseiller en gestion de patrimoine en formation. Je ne peux pas encore exercer, et je ne prétends pas remplacer un notaire sur un sujet qui est d'abord du droit civil.
Ce que j'ai fait pour cet article : je suis remonté aux textes. Chaque chiffre cité ici vient d'un article du Code général des impôts que j'ai vérifié, pas d'un autre article de blog. Les articles 779 I, 784, 790 B, 790 E, 790 G et 796-0 bis sont cités nommément pour que vous puissiez vérifier vous-même.
J'ai aussi refait les calculs à la main plutôt que de reprendre des exemples tout faits. Les 38 194 € et les 18 194 € du scénario chiffré, vous pouvez les recalculer tranche par tranche avec le barème ci-dessus.
Une chose que j'ai apprise en préparant cet article et qui m'a surpris : je me suis moi-même trompé au départ sur les deux abattements de 31 865 €, en pensant que celui-ci ne concernait que les petits-enfants. C'est une confusion très répandue, y compris dans des contenus sérieux. Il a fallu ouvrir les deux textes pour la lever.
Qui écrit ces lignes ?
Je m'appelle Hugo Terrier. Je suis en formation pour devenir conseiller en gestion de patrimoine : 465 heures, un parcours qui passe par l'IAS, le CIF, la certification AMF et l'IOBSP, avec une immatriculation ORIAS visée pour l'automne 2026.
Je documente cette formation publiquement, et je publie une fiche pédagogique par jour sur LinkedIn, où plus de 14 000 personnes me suivent. Plus de 85 fiches sont disponibles gratuitement.
Je ne suis pas encore immatriculé, donc je ne peux pas vous conseiller individuellement, et je ne le fais pas. Ce que je peux faire, c'est expliquer les mécanismes correctement et citer mes sources. C'est l'objet de ce blog.
Et si votre situation ne rentre pas dans les cases
Tout ce qui précède décrit un mécanisme général. Il devient rapidement insuffisant dès qu'entrent en jeu un régime matrimonial particulier, une famille recomposée, un bien immobilier détenu en indivision, une entreprise à transmettre ou des enfants qui ne reçoivent pas la même chose.
Ce sont précisément les situations où un calcul générique donne une réponse fausse.
Conseil en gestion de patrimoine
Et si on regardaitvotre situation ensemble ?
Un audit gratuit de 30 minutes pour faire le point sur votre épargne, vos projets et vos impôts.
- Un plan qui part de votre vraie situation.
- Les meilleures solutions du marché, pas des produits maison.
- Une rémunération transparente, expliquée avant toute décision.
Gratuit, 30 min, sans engagement.

Sources et références
- Article 779 I du Code général des impôts, abattement en ligne directe
- Article 784 du Code général des impôts, rappel fiscal des donations antérieures
- Article 790 B du Code général des impôts, abattement grand-parent vers petit-enfant
- Article 790 E du Code général des impôts, abattement entre époux
- Article 790 G du Code général des impôts, don familial de sommes d'argent
- Article 796-0 bis du Code général des impôts, exonération du conjoint survivant
- Barème des droits de mutation à titre gratuit en ligne directe, en vigueur en 2026, gelé jusqu'au 31 décembre 2028
- service-public.fr, rubriques donation et succession
- impots.gouv.fr, formulaire 2735 de déclaration de don manuel
Pour aller plus loin sur le site : les fiches pédagogiques gratuites, la catégorie Fiscalité retraite & transmission, et l'article sur l'assurance-vie, qui obéit à des règles de transmission entièrement distinctes de celles décrites ici.
Sommaire
- La réponse courte, si vous n'avez que 30 secondes
- Donation ou succession : la seule différence qui compte
- Les deux abattements, et comment ils se cumulent
- L'abattement de 100 000 €, article 779 I
- Le don familial de 31 865 €, article 790 G
- Ce que le rappel fiscal change vraiment
- Le barème, quand l'abattement est dépassé
- L'exemple chiffré : 20 000 € d'écart pour la même somme
- Le conjoint survivant : le cas à part
- La donation au dernier vivant
- La donation-partage : l'outil qui évite les disputes
- Ce que ça donne, en chiffres
- Ma méthode pour cet article
- Qui écrit ces lignes ?
- Et si votre situation ne rentre pas dans les cases
- Sources et références
Recevez les +85 fiches
Épargne, bourse, fiscalité : le pack complet, gratuit, dans votre boîte mail.
Questions fréquentes
Pas toujours. Un don de somme d'argent peut se faire par simple virement, mais il doit être déclaré à l'administration fiscale via le formulaire 2735 dans le mois qui suit. En revanche, une donation portant sur un bien immobilier ou une donation-partage exige obligatoirement un acte notarié.
Ces articles vont vous intéresser
Découvrir tous les articles
Où placer son épargne en 2026 : le guide clair selon votre horizon (même avec 1 000 €)
Livret A, LEP, assurance-vie, PEA : où placer son épargne en 2026 selon votre horizon, avec 1 000 € comme avec plus. Taux à jour, exemple chiffré et plan d'action clair, sans jargon, par un conseiller en formation.
28 août 2026
SCPI : les vrais risques, avec les chiffres 2025 (et pourquoi le rendement affiché trompe)
Les SCPI ont distribué 4,91 % en 2025. Leur performance globale réelle a été de 1,46 %. Cet écart n'est pas une erreur, c'est le cœur du sujet. Tour d'horizon des risques, chiffres officiels à l'appui.
24 août 2026
L'assurance-vie expliquée simplement : fonctionnement, fiscalité et frais (guide 2026)
Comment fonctionne vraiment une assurance-vie : les deux compartiments, la fiscalité après 8 ans, les frais réels, la succession. Avec un simulateur pour calculer ce que vous paierez sur un rachat. Chiffres vérifiés au 19 août 2026.
20 août 2026