
AccueilBlogÉpargne & BourseOù placer son épargne en 2026 : le guide clair selon votre horizon (même avec 1 000 €)
Épargne & BourseOù placer son épargne en 2026 : le guide clair selon votre horizon (même avec 1 000 €)
Par Hugo Terrier (LinkedIn), en formation vers le métier de conseiller en gestion de patrimoine · Publié le 28 août 2026 · Mis à jour le 28 août 2026
Contenu éducatif et général : ceci n'est pas un conseil en investissement personnalisé. Les placements financiers présentent un risque de perte en capital et les performances passées ne préjugent pas des performances futures. Les taux et plafonds cités sont vérifiés à la date de publication et évoluent régulièrement : vérifiez-les sur service-public.fr ou economie.gouv.fr avant toute décision. Article sans lien affilié : aucune rémunération d'aucune banque, d'aucun assureur ou courtier cité.
Mis à jour en août 2026, taux et plafonds vérifiés à cette date.
Où placer son épargne en 2026 ? La question revient à chaque rentrée, et la réponse tient en une phrase : ça dépend du temps que vous pouvez laisser cet argent tranquille. Pas de votre âge, pas de votre salaire, pas d'un produit miracle repéré sur les réseaux. Juste votre horizon. Ce guide vous donne la grille de décision complète, des livrets réglementés jusqu'au PEA, avec un exemple concret si vous démarrez avec 1 000 €.
La réponse courte, si vous n'avez que 30 secondes : commencez toujours par une épargne de précaution sur un Livret A ou un LDDS (3 à 6 mois de dépenses), placez le LEP en priorité si vous y avez droit (il rapporte plus), puis orientez le reste selon l'horizon : fonds euro d'assurance-vie pour 2 à 5 ans, PEA en ETF actions pour 8 ans et plus. Le reste de cet article détaille chaque étage et l'exemple chiffré qui change tout entre ces enveloppes.
Avant de placer un centime : la seule question qui compte
Un même produit peut être excellent ou dangereux selon la durée pendant laquelle vous n'aurez pas besoin de cet argent. Un Livret A est parfait pour de l'argent que vous pouvez retirer demain. Il est médiocre pour de l'argent que vous ne toucherez pas avant 15 ans, parce que son taux ne compense pas l'inflation sur la durée. À l'inverse, des ETF actions sont excellents sur 10 ans, mais dangereux pour de l'argent dont vous aurez besoin dans 8 mois : une baisse de marché peut survenir n'importe quand.
La règle est donc simple : plus l'horizon est court, plus le placement doit être sûr et disponible. Plus l'horizon est long, plus vous pouvez accepter des variations en échange d'un meilleur rendement attendu.
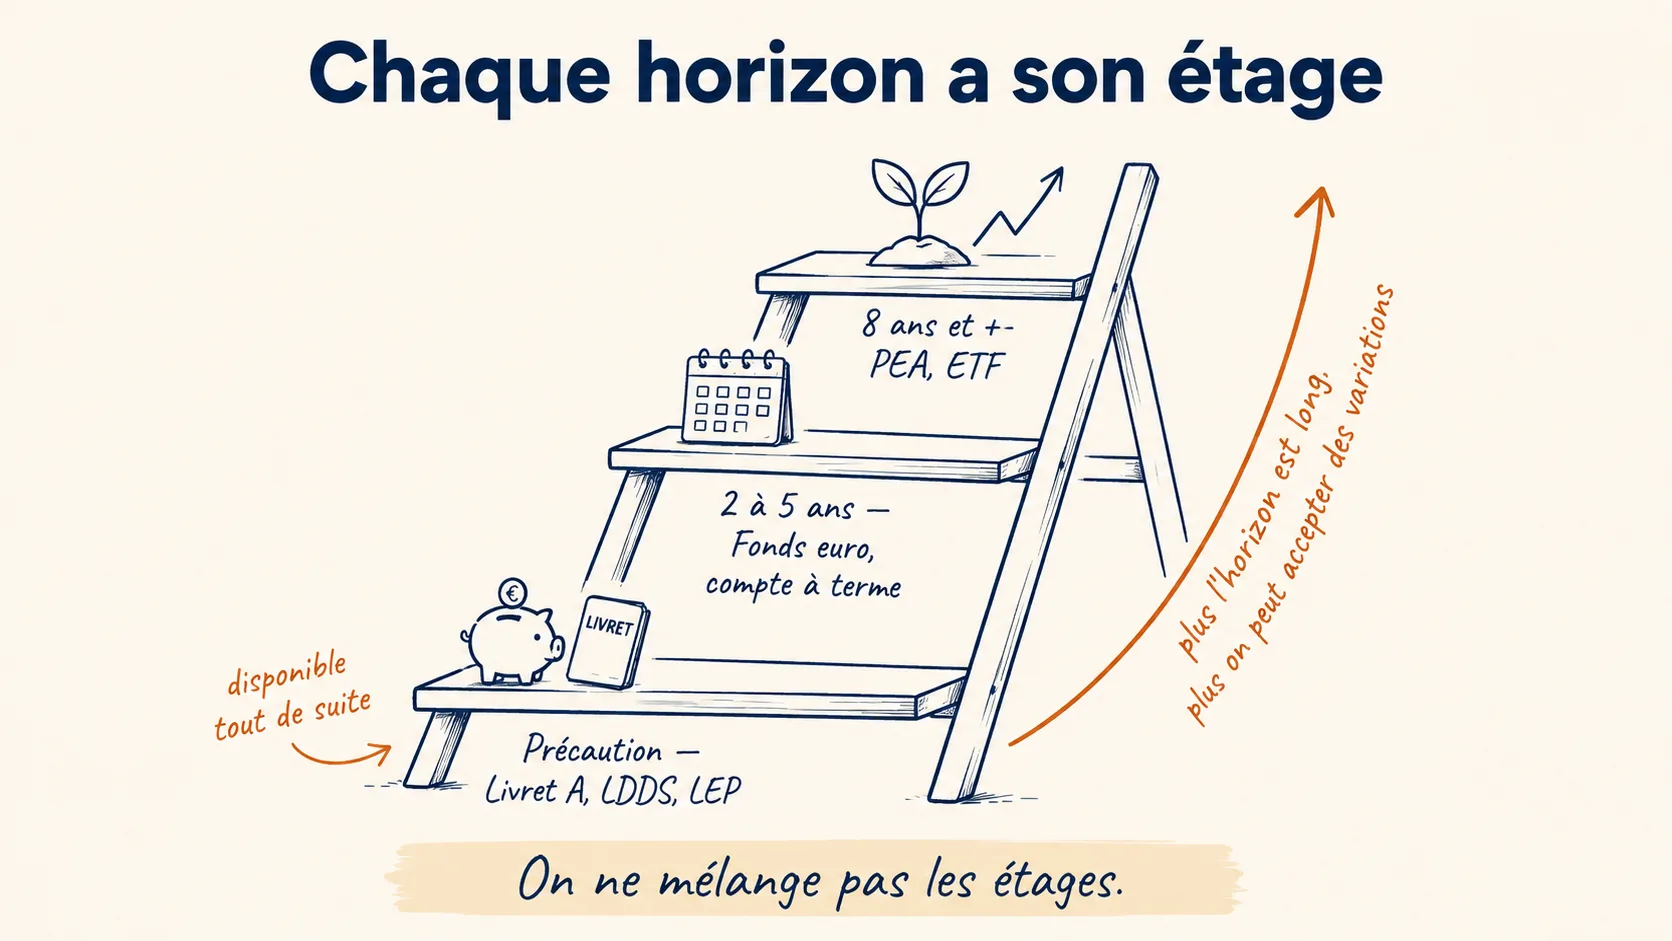
Chaque horizon a son étage : précaution, court terme, long terme. On ne mélange pas les étages.
Votre épargne de précaution : Livret A, LDDS, LEP
Avant tout investissement, une somme doit rester disponible en cas d'imprévu (perte d'emploi, réparation, urgence médicale). C'est le socle, et il se loge exclusivement sur des livrets réglementés : capital garanti, argent disponible à tout moment, intérêts non imposés.
| Livret | Taux au 1er août 2026 | Plafond de versement | Qui peut en ouvrir un |
|---|---|---|---|
| Livret A | 1,7 % | 22 950 € | Tout le monde, un seul par personne |
| LDDS | 1,7 % | 12 000 € | Tout le monde, un seul par personne, majeur |
| LEP | 2,5 % | 10 000 € | Sous condition de revenus (revenu fiscal de référence 2024 inférieur à 22 823 € pour une part, en 2026) |
Le LEP est le grand oublié : des millions de foyers y ont droit sans le savoir, alors qu'il rapporte nettement plus que le Livret A pour un fonctionnement identique. Si votre revenu fiscal de référence est sous le plafond, ouvrez-le en priorité : c'est le seul livret où le taux dépasse franchement l'inflation actuelle.
Les fiches
+85 fiches gratuites pourcomprendre votre argent.
Épargne, bourse, immobilier, impôts : une notion par fiche, à lire en deux minutes. Le pack complet est gratuit.
Recevoir les fiches gratuitesGratuit. Zéro spam, désinscription en 1 clic.


Combien garder de côté avant d'investir
La règle de base : 3 à 6 mois de dépenses courantes, disponibles sans délai, avant tout placement plus risqué. Un revenu stable en CDI penche plutôt vers 3 mois. Un revenu irrégulier (indépendant, commissions) penche vers 6 mois, voire plus. Cette somme n'est pas un investissement, c'est une assurance : son rôle est de vous éviter de devoir revendre des ETF au pire moment pour payer une réparation de voiture.
Une fois ce coussin en place, et seulement à ce moment-là, la question change : comment faire grandir le reste ?
Vous avez 1 000 € à placer : par où commencer
C'est la situation la plus fréquente, et la plus simple à trancher. Avec 1 000 €, l'enjeu n'est pas la sophistication, c'est l'ordre des priorités :
Si vous n'avez pas encore d'épargne de précaution : les 1 000 € vont entièrement sur un Livret A (ou un LEP si vous y avez droit). Disponibles, garantis, c'est le rôle de cette somme pour l'instant.
Si votre épargne de précaution est déjà constituée : ouvrez un PEA (ou une assurance-vie si vous préférez sa souplesse) et placez les 1 000 € sur un ETF monde diversifié. Sur un horizon de 8 ans et plus, c'est ce qui a historiquement le mieux fait grandir un capital de départ.
Automatisez tout de suite un petit virement mensuel, même 50 €, plutôt que d'attendre d'avoir « plus » pour commencer. Le montant de départ compte moins que la régularité.
Vous voulez creuser le mécanisme des ETF avant de choisir ? Le guide complet est ici : Meilleurs ETF 2026 : le guide simple pour bien choisir.
Le moyen terme (2 à 5 ans) : fonds euro et compte à terme
Pour un projet daté, achat, mariage, apport immobilier dans 3 ans, deux options sûres dominent :
Le fonds euro d'un contrat d'assurance-vie : capital garanti, intérêts capitalisés chaque année (l'« effet cliquet »), rendement généralement supérieur aux livrets réglementés sur cette durée, mais moins liquide qu'un Livret A (quelques jours de délai pour un retrait).
Le compte à terme : vous bloquez une somme pour une durée fixée à l'avance en échange d'un taux garanti, souvent proche ou légèrement supérieur au Livret A selon la durée choisie. Utile pour une somme que vous savez ne pas toucher avant une date précise, mais moins souple qu'un fonds euro si le projet change.
Pour ce même horizon, l'assurance-vie a un avantage supplémentaire : elle reste ouverte au-delà du projet, et son horloge fiscale (l'avantage après 8 ans, détaillé plus bas) commence à courir dès l'ouverture, même avec un petit premier versement. Beaucoup de conseillers recommandent d'ouvrir un contrat tôt, même avec peu, pour cette seule raison.
Le long terme (8 ans et plus) : PEA, assurance-vie en unités de compte, CTO
Pour de l'argent que vous ne toucherez pas avant 8, 10, 15 ans, les livrets et fonds euro deviennent contre-productifs : leur rendement, une fois l'inflation retirée, laisse peu de marge. C'est l'horizon des actions, via des ETF, logés dans la bonne enveloppe :
Le PEA : la référence pour des ETF actions en France, plafond de versements à 150 000 €.
L'assurance-vie en unités de compte : plus souple (retraits libres, transmission avantageuse), le choix d'ETF dépend des supports disponibles dans le contrat.
Le compte-titres ordinaire (CTO) : accès à tous les ETF du monde sans plafond, utile en complément une fois le PEA rempli, rarement en premier choix.
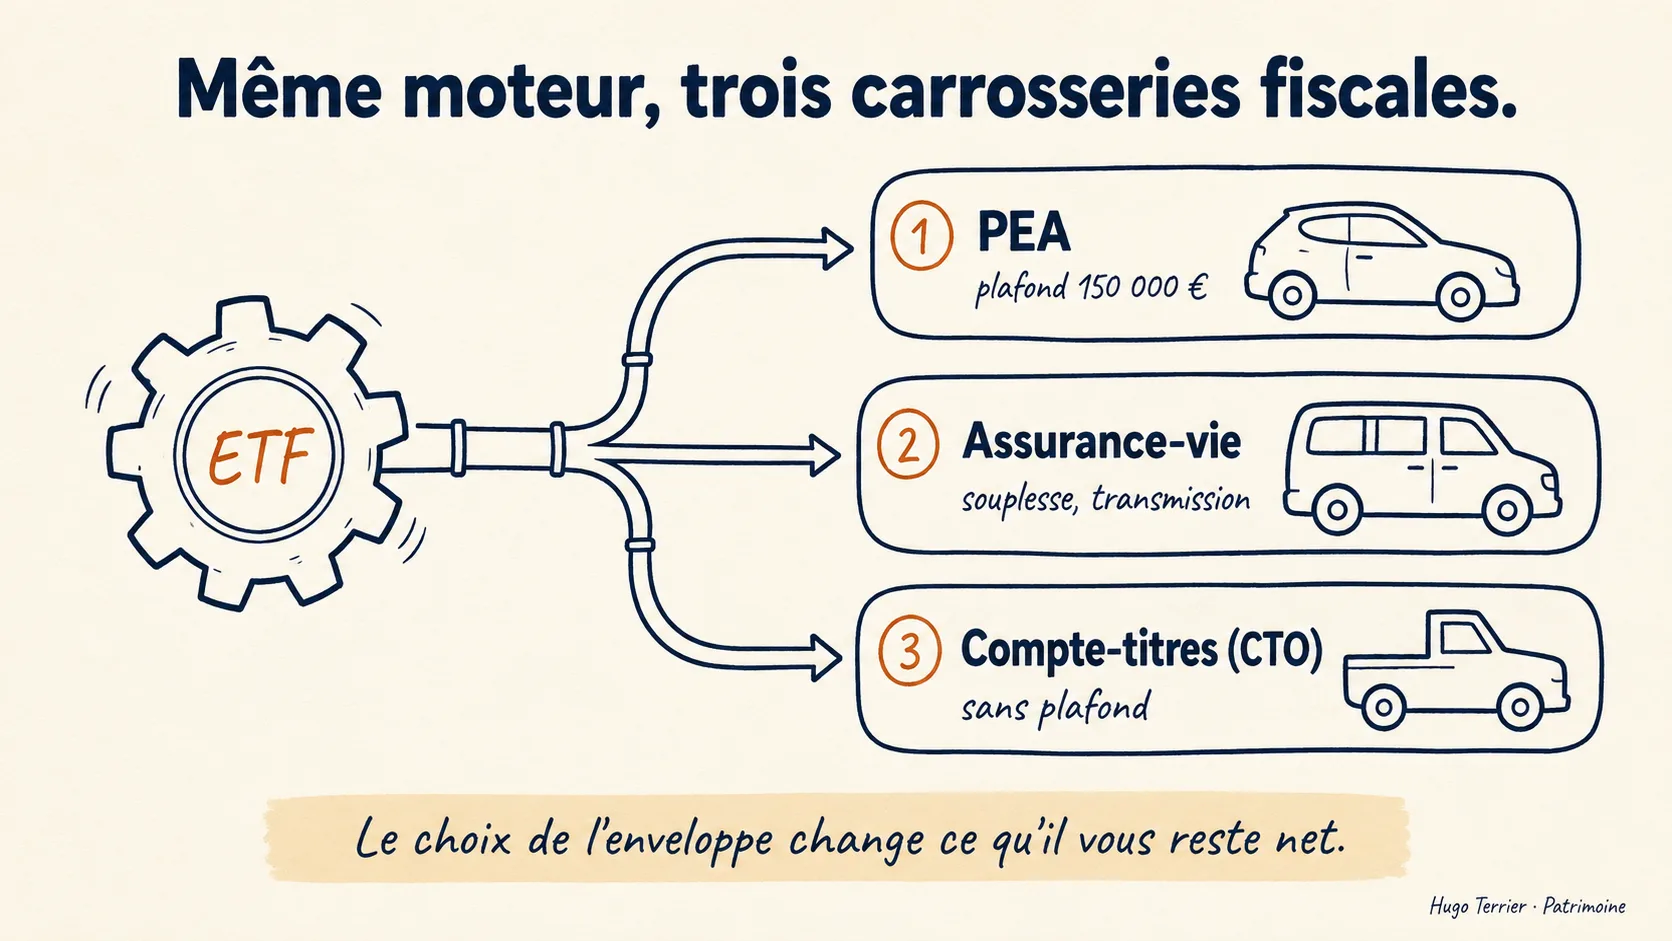
Même moteur (les ETF), trois carrosseries fiscales différentes. Le choix de l'enveloppe change ce qu'il vous reste net.
PEA, assurance-vie ou CTO : la fiscalité qui a changé en 2026
C'est le point le plus mal connu, et il a bougé cette année. Depuis le 1er janvier 2026, le taux des prélèvements sociaux appliqué aux gains du PEA et du compte-titres est passé de 17,2 % à 18,6 % (hausse de la CSG sur les revenus de placement). L'assurance-vie, elle, conserve son taux de 17,2 %. Ce détail change concrètement ce qui reste dans votre poche.
Un exemple chiffré pour fixer les idées. Imaginons 10 000 € de gains retirés, personne seule, contrat d'assurance-vie de plus de 8 ans avec moins de 150 000 € versés :
CTO : flat tax à 31,4 % (12,8 % d'impôt sur le revenu + 18,6 % de prélèvements sociaux) → 3 140 € prélevés, il reste 6 860 €.
PEA de plus de 5 ans : exonéré d'impôt sur le revenu, seuls les 18,6 % de prélèvements sociaux s'appliquent → 1 860 € prélevés, il reste 8 140 €.
Assurance-vie de plus de 8 ans : l'abattement annuel de 4 600 € réduit la base imposable à l'impôt sur le revenu à 5 400 €, taxée à 7,5 %, soit 405 €. Les prélèvements sociaux de 17,2 % s'appliquent eux sur la totalité des gains, soit 1 720 €. Total prélevé : 2 125 €, il reste 7 875 €.
Sur ce cas précis, le PEA arrive en tête, l'assurance-vie juste derrière grâce à son abattement, le CTO ferme la marche. Mais l'ordre peut s'inverser selon votre situation (abattement déjà consommé sur d'autres contrats, montant retiré, tranche d'imposition) : c'est un calcul à refaire pour vous, pas une règle universelle.
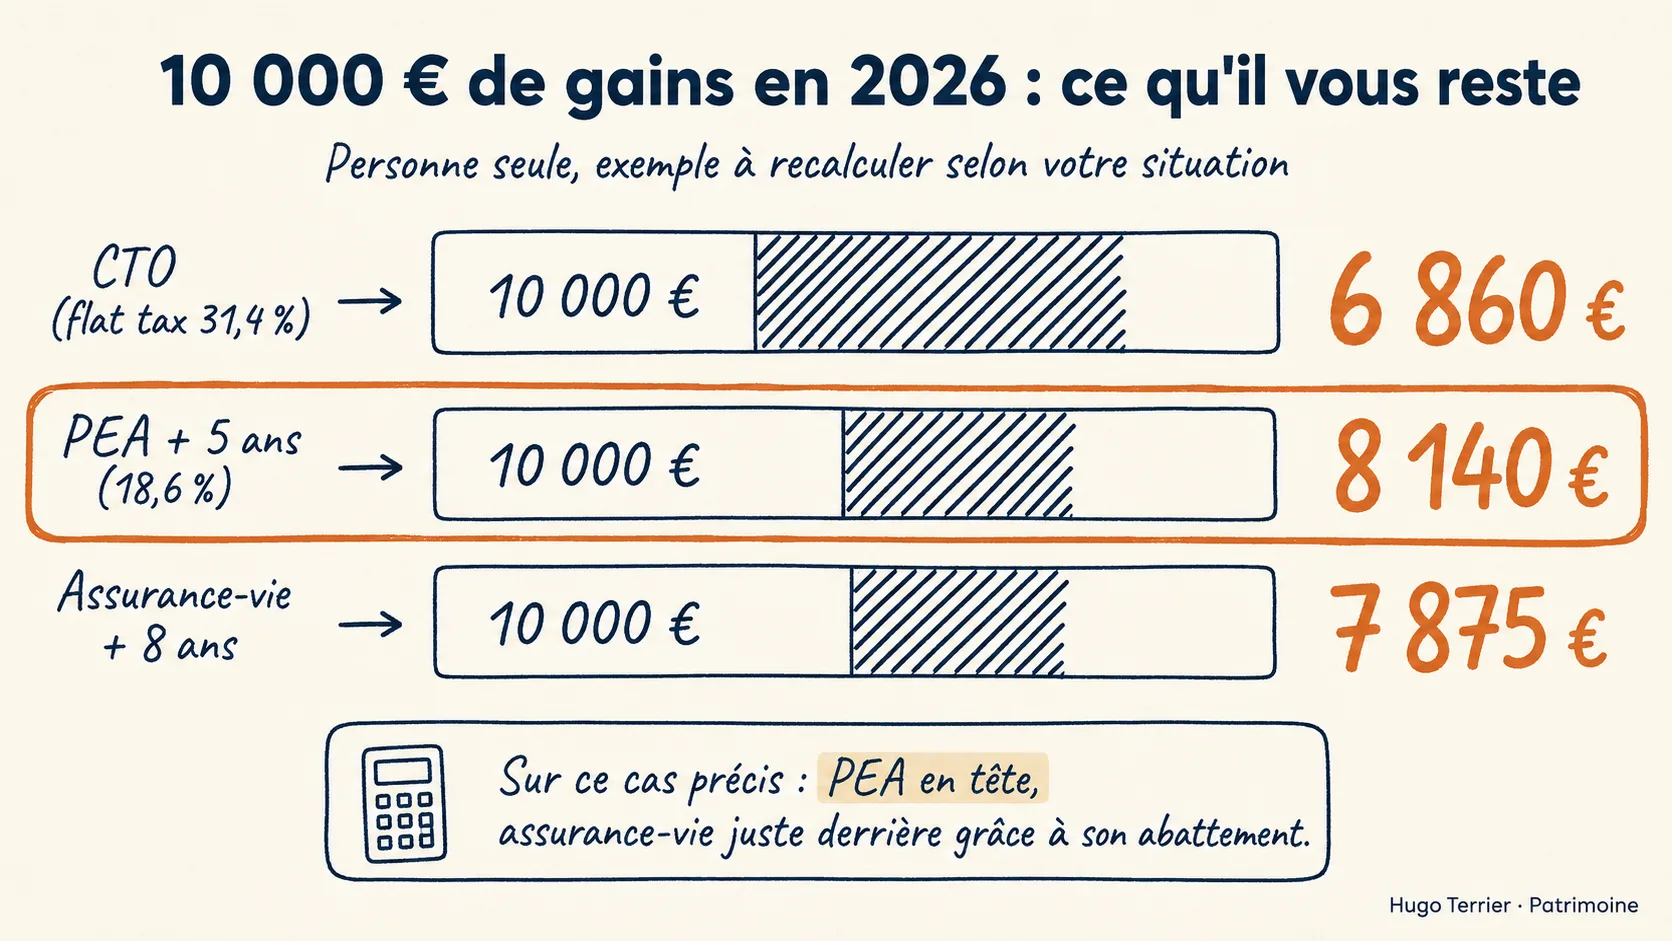
Sur 10 000 € de gains en 2026 : 6 860 € nets en CTO, 7 875 € en assurance-vie, 8 140 € en PEA. Même somme de départ, trois résultats différents.
Et si vous avez plus (10 000 €, 50 000 €) ?
Le principe ne change pas, seule la répartition entre étages devient plus fine :
La précaution reste plafonnée à vos 3-6 mois de dépenses, pas plus : au-delà, l'argent qui dort sur un Livret A perd du pouvoir d'achat face à l'inflation.
Le moyen terme accueille les sommes fléchées vers un projet daté (apport, travaux) sur fonds euro ou compte à terme.
Le long terme reçoit le reste, en visant à remplir le PEA avant le CTO, et en diversifiant progressivement entre plusieurs classes d'actifs (actions via ETF, immobilier via SCPI notamment) plutôt que de tout concentrer sur une seule ligne.
À partir de ce niveau de somme, la question devient moins « quel produit » que « quelle répartition selon mes projets, mes échéances et ma fiscalité » : c'est précisément le type d'arbitrage qui mérite un regard extérieur.
Les erreurs qui coûtent le plus cher
Laisser dormir une grosse somme sur un compte courant, non rémunéré, par simple inertie. C'est la première fuite d'argent chez la plupart des gens que j'accompagne.
Investir en bourse de l'argent dont on aura besoin dans 6 mois. L'horizon n'est pas négociable : un ETF n'est pas un livret.
Ignorer le LEP par méconnaissance, alors que des millions de foyers y sont éligibles sans le savoir.
Choisir une enveloppe fiscale au hasard plutôt que selon l'horizon et le calcul net réel, comme vu plus haut.
Plan d'action, étape par étape
Calculez votre épargne de précaution cible (3 à 6 mois de dépenses) et placez-la sur Livret A, LDDS, et LEP si vous y avez droit, dans cet ordre de priorité (LEP d'abord si éligible, il rapporte le plus).
Identifiez vos projets datés (2 à 5 ans) et logez les sommes correspondantes sur fonds euro ou compte à terme.
Ouvrez un PEA (ou une assurance-vie si vous préférez sa souplesse) pour tout ce qui ne sera pas touché avant 8 ans, et investissez-y progressivement via des ETF diversifiés.
Automatisez un virement mensuel, même modeste, plutôt que d'attendre le moment idéal.
Révisez une fois par an, pas plus souvent : les taux des livrets bougent tous les 6 mois, mais votre stratégie d'ensemble ne devrait pas changer à chaque actualité.
Comment j'ai construit ce guide (ma méthode)
Dans mon activité de conseil, la question « où je mets mon argent » revient presque à chaque premier rendez-vous, souvent posée avant même de connaître l'horizon de la personne en face. Ce guide inverse volontairement l'ordre habituel : l'horizon d'abord, le produit ensuite, jamais l'inverse. Tous les taux et plafonds cités sont vérifiés à la date de mise à jour de l'article auprès des sources officielles (economie.gouv.fr, service-public.fr) : je ne recopie jamais un chiffre d'un autre site sans le revérifier, ces paramètres changeant régulièrement.
Conseil en gestion de patrimoine
Et si on regardaitvotre situation ensemble ?
Un audit gratuit de 30 minutes pour faire le point sur votre épargne, vos projets et vos impôts.
- Un plan qui part de votre vraie situation.
- Les meilleures solutions du marché, pas des produits maison.
- Une rémunération transparente, expliquée avant toute décision.
Gratuit, 30 min, sans engagement.

Qui écrit ces lignes ?
Je suis Hugo Terrier, conseiller en gestion de patrimoine en formation, et je documente tout mon parcours en public, sur LinkedIn et YouTube, où plus de 14 000 personnes suivent mes fiches quotidiennes. Ma conviction : l'épargne se comprend en français normal, pas en jargon. Cet article est éducatif et sans lien affilié ; pour un conseil adapté à votre situation, l'audit de 30 minutes est gratuit et sans engagement.
Sources et références
economie.gouv.fr, conditions et plafonds du Livret d'épargne populaire (LEP)
info.gouv.fr, augmentation du taux du Livret A au 1er août 2026
service-public.fr, fiscalité du PEA et de l'assurance-vie
AMF (Autorité des marchés financiers), comprendre les risques des placements financiers
Sommaire
- Avant de placer un centime : la seule question qui compte
- Votre épargne de précaution : Livret A, LDDS, LEP
- Combien garder de côté avant d'investir
- Vous avez 1 000 € à placer : par où commencer
- Le moyen terme (2 à 5 ans) : fonds euro et compte à terme
- Le long terme (8 ans et plus) : PEA, assurance-vie en unités de compte, CTO
- PEA, assurance-vie ou CTO : la fiscalité qui a changé en 2026
- Et si vous avez plus (10 000 €, 50 000 €) ?
- Les erreurs qui coûtent le plus cher
- Plan d'action, étape par étape
- Comment j'ai construit ce guide (ma méthode)
- Qui écrit ces lignes ?
- Sources et références
Recevez les +85 fiches
Épargne, bourse, fiscalité : le pack complet, gratuit, dans votre boîte mail.
Questions fréquentes
D'abord une épargne de précaution sur Livret A, LDDS ou LEP (3 à 6 mois de dépenses), puis le reste selon l'horizon : fonds euro pour 2 à 5 ans, PEA en ETF pour 8 ans et plus.
Ces articles vont vous intéresser
Découvrir tous les articles
L'assurance-vie expliquée simplement : fonctionnement, fiscalité et frais (guide 2026)
Comment fonctionne vraiment une assurance-vie : les deux compartiments, la fiscalité après 8 ans, les frais réels, la succession. Avec un simulateur pour calculer ce que vous paierez sur un rachat. Chiffres vérifiés au 19 août 2026.
20 août 2026
C'est quoi un conseiller en gestion de patrimoine ? (rôle, coût, comment le choisir)
C'est quoi un conseiller en gestion de patrimoine ? Rôle, statuts (CIF, IAS, ORIAS), rémunération, coût réel et méthode pour bien le choisir : le guide clair, par un CGP en formation.
19 août 2026
Les intérêts composés expliqués simplement : pourquoi chaque année compte (même en débutant)
Les intérêts composés transforment une petite épargne régulière en un capital important, à condition de laisser le temps faire son travail. Explication simple, exemple chiffré, et pourquoi attendre coûte plus cher qu'on ne le pense.
17 août 2026