
AccueilBlogImmobilierSCPI : les vrais risques, avec les chiffres 2025 (et pourquoi le rendement affiché trompe)
ImmobilierSCPI : les vrais risques, avec les chiffres 2025 (et pourquoi le rendement affiché trompe)
Par Hugo Terrier (LinkedIn), en formation vers le métier de conseiller en gestion de patrimoine · Publié le 24 août 2026 · Mis à jour le 24 août 2026
Mis à jour en août 2026
Les SCPI ont distribué 4,91 % en 2025. C'est le chiffre que vous verrez partout, sur les publicités, dans les comparatifs et sur les pages de courtiers.
Sur la même année, leur performance globale a été de 1,46 %.
Les deux chiffres viennent de la même source officielle, l'ASPIM, l'association professionnelle du secteur. Ils ne se contredisent pas : ils mesurent deux choses différentes, et l'écart entre les deux est exactement le sujet de cet article.
Les SCPI ne sont ni une arnaque ni un mauvais placement. Ce sont des véhicules réels, régulés, détenus par des millions d'euros d'épargne française. Mais elles traversent depuis 2023 une séquence difficile, et la manière dont leur rendement est communiqué rend cette séquence largement invisible pour un épargnant qui débute.
La réponse courte, si vous n'avez que 30 secondes
Le taux de distribution d'une SCPI ne mesure pas ce que vous gagnez. Il mesure le loyer versé rapporté au prix de la part, et il monte mécaniquement quand le prix de la part baisse. L'AMF a écrit noir sur blanc en mars 2025 que ce taux « peut même être trompeur » pour cette raison. Les quatre risques à connaître avant d'envisager une SCPI sont la perte en capital, qui s'est matérialisée depuis 2023, la liquidité, qui est le risque le plus sous-estimé, les frais d'entrée, qui représentent souvent deux ans de rendement, et la fiscalité, qui peut absorber près de la moitié des loyers perçus.
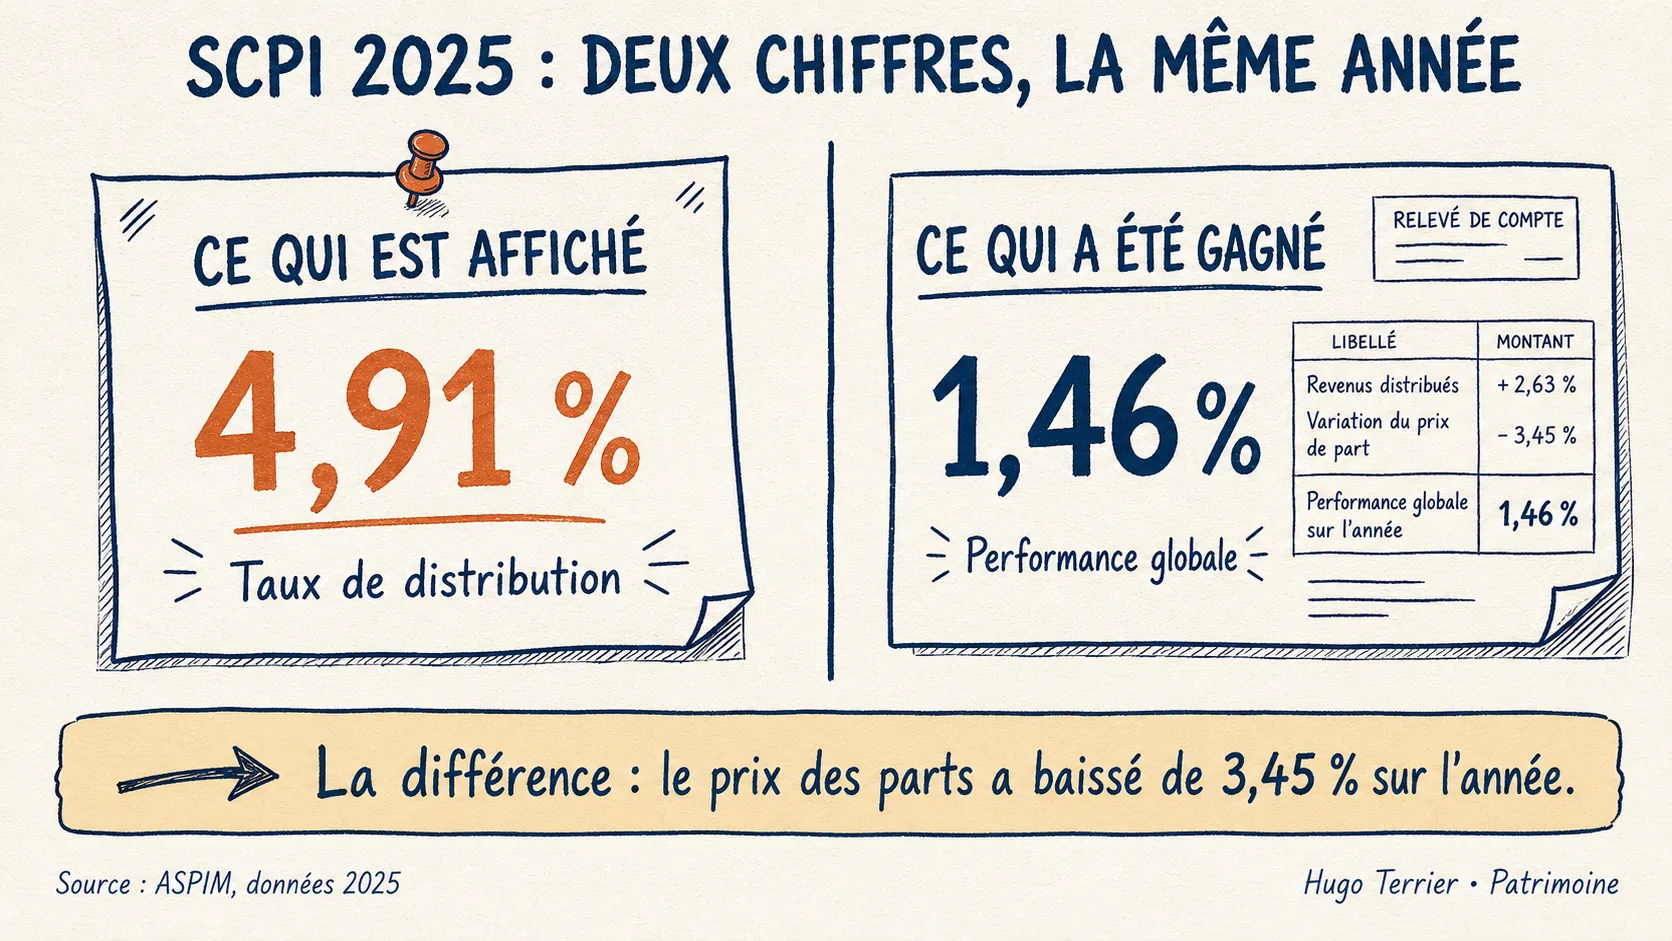
4,91 % distribués, 1,46 % de performance globale. La différence, c'est la baisse du prix des parts.
Le taux de distribution ne mesure pas ce que vous gagnez
C'est le point de départ, et c'est celui qui explique tous les autres.
Le taux de distribution est une fraction : le loyer versé dans l'année, divisé par le prix de la part. Si le loyer reste stable et que le prix de la part baisse, le taux affiché augmente. Une SCPI en difficulté peut donc afficher un meilleur rendement qu'une SCPI en bonne santé.
Ce n'est pas une interprétation militante. C'est ce qu'écrit l'AMF dans son communiqué du 12 mars 2025, où le régulateur constate « la multiplication de discours commerciaux déséquilibrés et parfois trompeurs » dans la distribution des SCPI, et précise que le taux de distribution « peut même être trompeur puisque ce taux augmente facialement lorsque le prix de la part diminue ».
L'AMF impose depuis ce communiqué que toute communication sur le taux de distribution soit systématiquement accompagnée d'un indicateur de performance plus global sur la même période. Si vous voyez une publicité SCPI qui affiche un rendement sans cette information, elle ne respecte pas la règle.
L'indicateur global s'appelle la performance globale annuelle. Il additionne le loyer versé et la variation du prix de la part. Voici l'écart sur trois ans, en données ASPIM :
| Année | Taux de distribution | Variation du prix de part | Performance globale |
|---|---|---|---|
| 2023 | 4,52 % | −4,9 % | négative |
| 2024 | 4,72 % | −4,5 % | −0,2 % |
| 2025 | 4,91 % | −3,45 % | +1,46 % |
Le taux de distribution monte chaque année. La performance réelle, elle, sort tout juste du rouge.
Les fiches
+85 fiches gratuites pourcomprendre votre argent.
Épargne, bourse, immobilier, impôts : une notion par fiche, à lire en deux minutes. Le pack complet est gratuit.
Recevoir les fiches gratuitesGratuit. Zéro spam, désinscription en 1 clic.


Comment j'ai construit cet article
Je suis en formation pour devenir conseiller en gestion de patrimoine et je ne suis pas encore immatriculé à l'ORIAS. Je documente publiquement ce que j'apprends.
Cet article repose exclusivement sur des sources primaires : les communiqués trimestriels de l'ASPIM et de l'IEIF, les publications de l'AMF, et les données de marché publiées par le secteur lui-même. Chaque chiffre porte sa date. Quand une donnée n'existe pas dans une source officielle, je le dis plutôt que de reprendre une estimation qui circule.
Un point de transparence qui compte sur ce sujet précis : je n'ai aucun lien affilié, aucun partenariat, et je ne touche aucune commission sur les SCPI ni sur aucun autre produit. Une grande partie du contenu disponible en ligne sur les SCPI est produite par des acteurs rémunérés par les sociétés de gestion, par apport d'affaires ou par cashback. Ce n'est pas illégal et ce n'est pas nécessairement malhonnête, mais cela crée une incitation qu'il vaut mieux connaître en lisant.
La perte en capital s'est matérialisée, et elle a été profonde
Beaucoup d'épargnants perçoivent encore les SCPI comme un placement de père de famille, stable par nature. Les trois dernières années disent autre chose.
26 SCPI ont baissé leur prix de souscription depuis début 2023, représentant environ 40 % de la capitalisation du marché. Certaines baisses ont été sévères. Chez Amundi, Génépierre a reculé de 33 % et Edissimmo de 27 % en cumulé depuis mi-2023. Chez BNP Paribas REIM, Accimmo Pierre, première SCPI du marché à l'époque, a perdu 17 % en une seule révision au 1er juillet 2023.
Un indicateur moins connu raconte l'histoire plus fidèlement encore : la valeur de réalisation, c'est-à-dire la valeur des immeubles évaluée par des experts indépendants. Elle a reculé de 10,3 % en 2023, 5,8 % en 2024 et 1,8 % en 2025. Le mouvement ralentit nettement, mais le cumul reste lourd.
La cause est mécanique. La remontée des taux d'intérêt a fait baisser la valeur des actifs immobiliers d'entreprise partout en Europe. L'indice MSCI France a reculé de 11 % en 2023, 3,2 % en 2024 et 0,9 % en 2025. Les SCPI ne pouvaient pas y échapper.
Et les écarts entre véhicules sont considérables. En 2025, la meilleure SCPI a affiché une performance globale de 15,27 %, la pire de −41,53 %. Cinquante-sept points d'écart la même année. Onze SCPI ont terminé 2025 en performance négative. Parler du « rendement des SCPI » au singulier n'a donc pas beaucoup de sens.
La liquidité, le risque le plus sous-estimé
C'est le point sur lequel je voudrais insister, parce qu'il est mal compris et parce qu'il ne se voit pas tant qu'on n'a pas besoin de son argent.
Une part de SCPI n'est pas cotée. Pour en sortir dans une SCPI à capital variable, il faut qu'un nouvel investisseur souscrive en face. S'il n'y a pas de souscription, la demande de retrait reste en attente. Il n'existe aucune garantie de délai ni de prix.
Au 31 décembre 2025, les parts en attente de retrait représentaient 2,8 milliards d'euros, soit 3,1 % de la capitalisation du marché. Ce stock était très concentré : quinze SCPI gérées par sept sociétés représentaient environ les trois quarts du total, majoritairement des SCPI de bureaux.
Au 30 juin 2026, ce stock est tombé à 1,9 milliard, soit 2,2 %. Une amélioration, en apparence.
Sauf que cette baisse ne veut pas dire ce qu'elle semble dire. L'ASPIM elle-même explique que les SCPI ayant suspendu la variabilité de leur capital ont vu leurs parts en attente reculer d'environ 1,2 milliard, mais intégralement par réinitialisation des carnets d'ordres. Autrement dit, les demandes de retrait n'ont pas été satisfaites, elles ont été effacées. Sur les SCPI restées à capital variable, le stock de parts en attente a continué de progresser d'environ 330 millions.
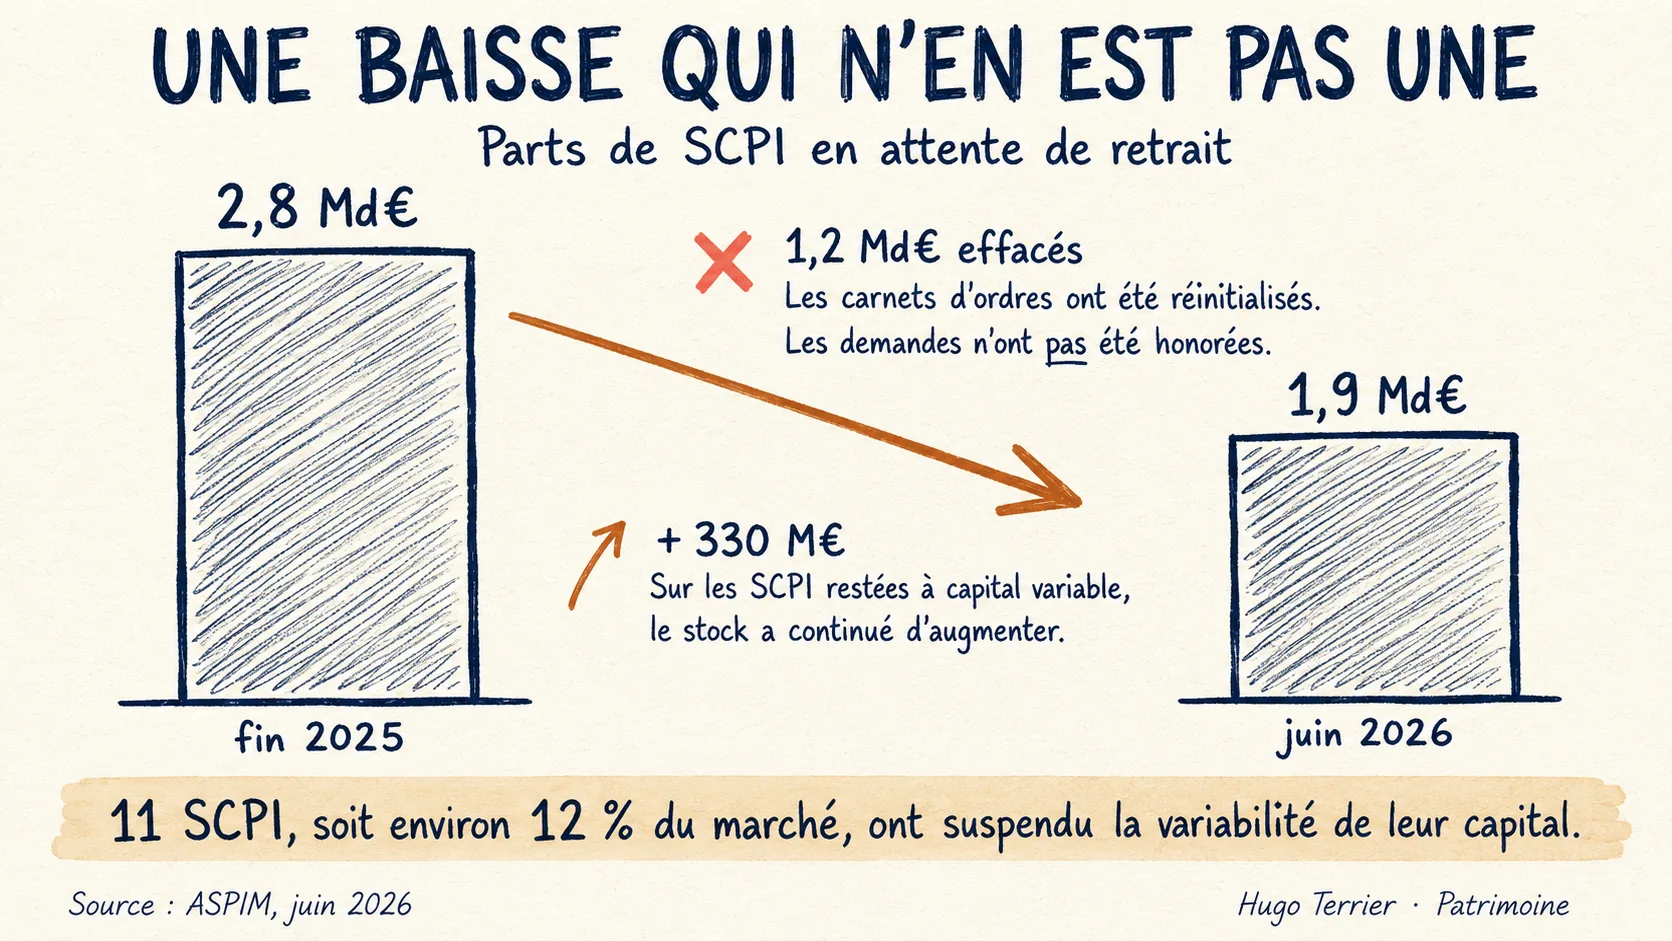
Le stock baisse de 1,9 milliard. Mais 1,2 milliard de demandes ont été effacées, pas honorées.
Onze SCPI, représentant environ 12 % de la capitalisation du marché, ont suspendu la variabilité de leur capital au 30 juin 2026. Concrètement, pour leurs associés, la sortie passe désormais par un marché secondaire à confrontation, où le prix se forme par la rencontre d'une offre et d'une demande.
Les résultats de ces confrontations sont parlants. Sur Novapierre Résidentiel, treize confrontations au 1er juin 2026 ont permis d'échanger 1 344 parts, soit 0,64 % du total, au dernier prix acquéreur de 769 euros, contre un dernier prix de souscription de 1 664 euros en mars 2025. Un écart de 54 %. Sur Opus Real, la première confrontation du 20 mai 2026 s'est tenue sans aucun échange, faute d'acheteur.
Pour donner une idée de l'épaisseur du marché en temps normal : en 2025, 967 millions d'euros de parts ont été échangés sur l'ensemble du marché, soit 1,1 % de la capitalisation, pour un taux de rotation de 1,35 %.
Une SCPI est un placement de long terme. Ce n'est pas une formule commerciale, c'est une contrainte structurelle.
Les frais, et le délai de jouissance que personne ne calcule
La commission de souscription d'une SCPI se situe généralement entre 8 et 12 % du montant investi. Elle n'est pas prélevée à l'entrée au sens visible du terme : elle est intégrée dans l'écart entre le prix de souscription et la valeur de retrait. Vous ne la voyez pas passer, mais si vous revendiez le lendemain, vous la constateriez immédiatement.
À un taux de distribution de 4,91 %, une commission de 10 % représente environ deux années de loyers.
S'ajoute un mécanisme moins connu, le délai de jouissance. Entre le moment où vous souscrivez et celui où vos parts commencent à produire des revenus, il s'écoule généralement trois à six mois. Sur un délai de quatre mois et un taux de 4,91 %, cela représente environ 1,64 % de rendement perdu la première année.
Enfin, les frais de gestion annuels sont prélevés sur les loyers encaissés, avant distribution. Le taux de distribution que vous voyez est donc déjà net de ces frais, mais il est utile de savoir qu'ils existent et qu'ils se situent généralement entre 9 et 12 % des loyers.
Une remarque de méthode : contrairement aux performances, il n'existe pas de statistique officielle agrégée sur les frais des SCPI. Les fourchettes ci-dessus sont des ordres de grandeur de marché. Le seul document qui fasse foi pour une SCPI donnée est son document d'informations clés, qui est public et que vous pouvez exiger avant toute souscription.
La fiscalité peut absorber la moitié de vos loyers
C'est le point qui surprend le plus les épargnants qui débutent, parce qu'il diffère radicalement de ce qu'ils connaissent des placements financiers.
Les revenus d'une SCPI française ne sont pas soumis à la flat tax. Ce sont des revenus fonciers. Ils s'ajoutent à vos autres revenus et sont imposés à votre tranche marginale, plus les prélèvements sociaux.
Voici ce que cela donne concrètement sur 1 000 euros de loyers perçus :
| Tranche marginale | Impôt et prélèvements | Ce qu'il vous reste |
|---|---|---|
| 11 % | 28,2 % | 718 € |
| 30 % | 47,2 % | 528 € |
| 41 % | 58,2 % | 418 € |
À une tranche marginale de 30 %, qui est celle de beaucoup de cadres, un taux de distribution affiché de 4,91 % devient un rendement net d'environ 2,6 %. Avant même de tenir compte de la variation du prix de la part.
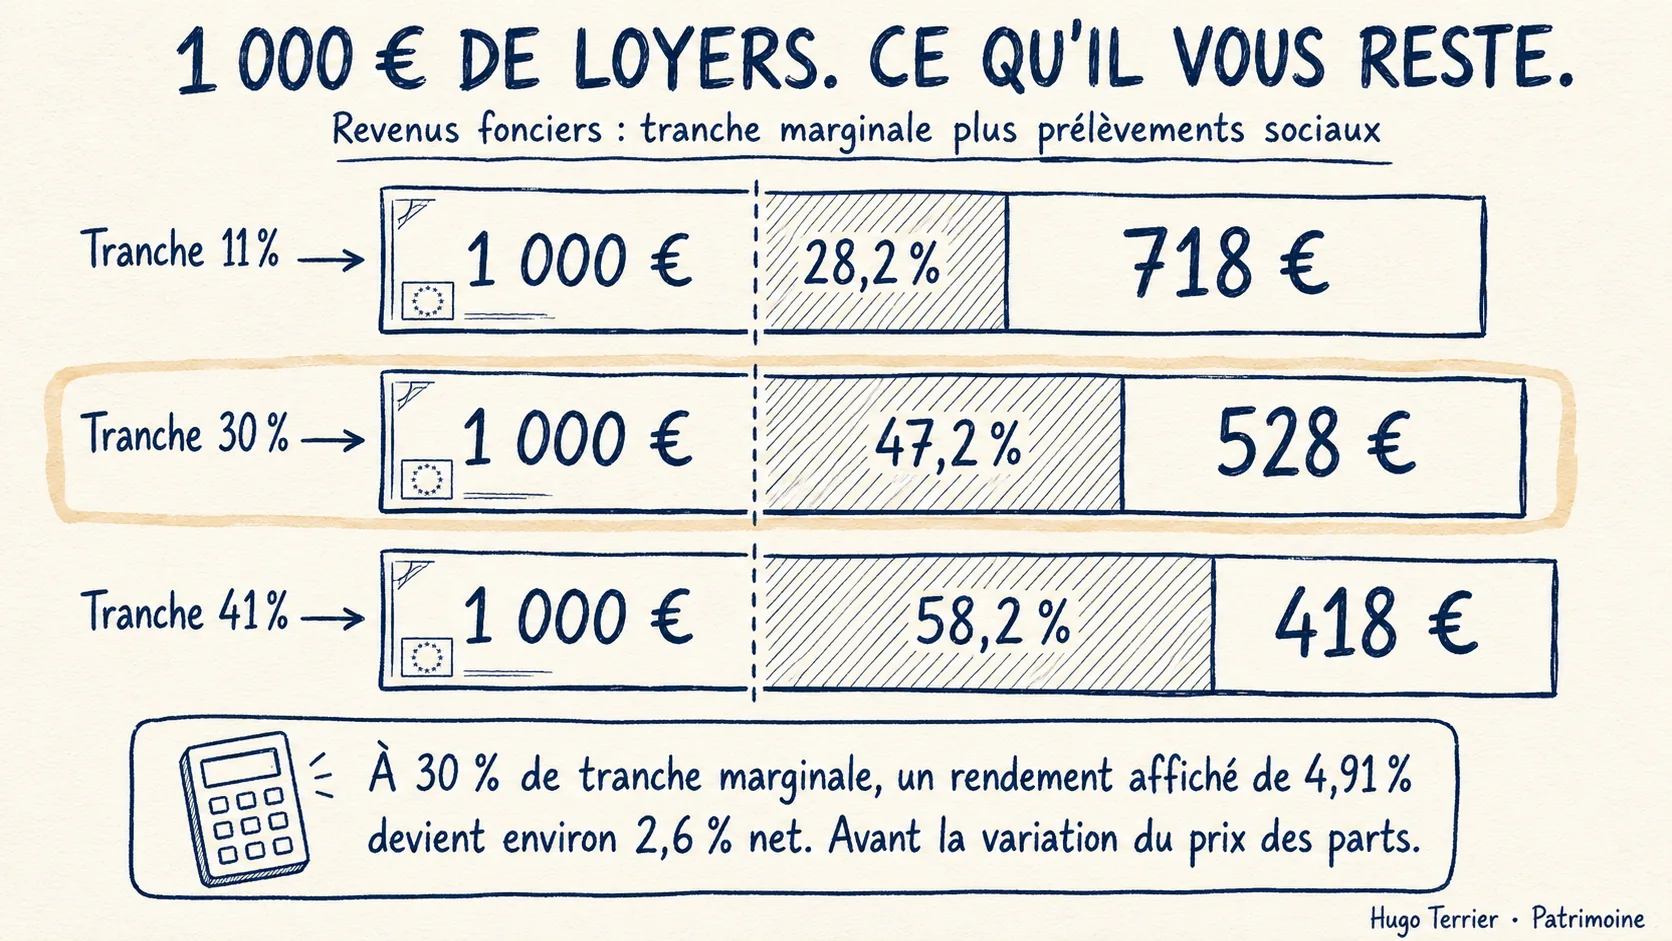
Le rendement affiché est brut de fiscalité. À 30 % de tranche marginale, il faut le diviser par deux environ.
Deux nuances importantes. Les SCPI européennes bénéficient d'un traitement différent au titre des conventions fiscales, souvent plus favorable, et les revenus immobiliers de source étrangère échappent en principe aux prélèvements sociaux français. Et les parts de SCPI entrent dans l'assiette de l'impôt sur la fortune immobilière, à hauteur de leur fraction représentative d'immobilier, y compris lorsqu'elles sont détenues dans un contrat d'assurance-vie.
L'occupation des immeubles se dégrade, lentement
Un dernier indicateur, moins spectaculaire mais structurant : le taux d'occupation financier, c'est-à-dire la part des loyers effectivement encaissés par rapport à ce que rapporterait un patrimoine loué à 100 %.
Il est passé de 93,3 % en 2023 à 91,3 % en 2025. Deux points en deux ans. Les locaux vacants en recherche de locataire sont passés de 6,4 % à 8,3 % sur la même période.
Le segment le plus touché est celui des bureaux, à 88,8 % en 2025 contre 91,2 % en 2023. C'est aussi le segment historiquement le plus représenté dans le patrimoine des SCPI anciennes, même si la collecte récente s'oriente désormais massivement vers des véhicules diversifiés.
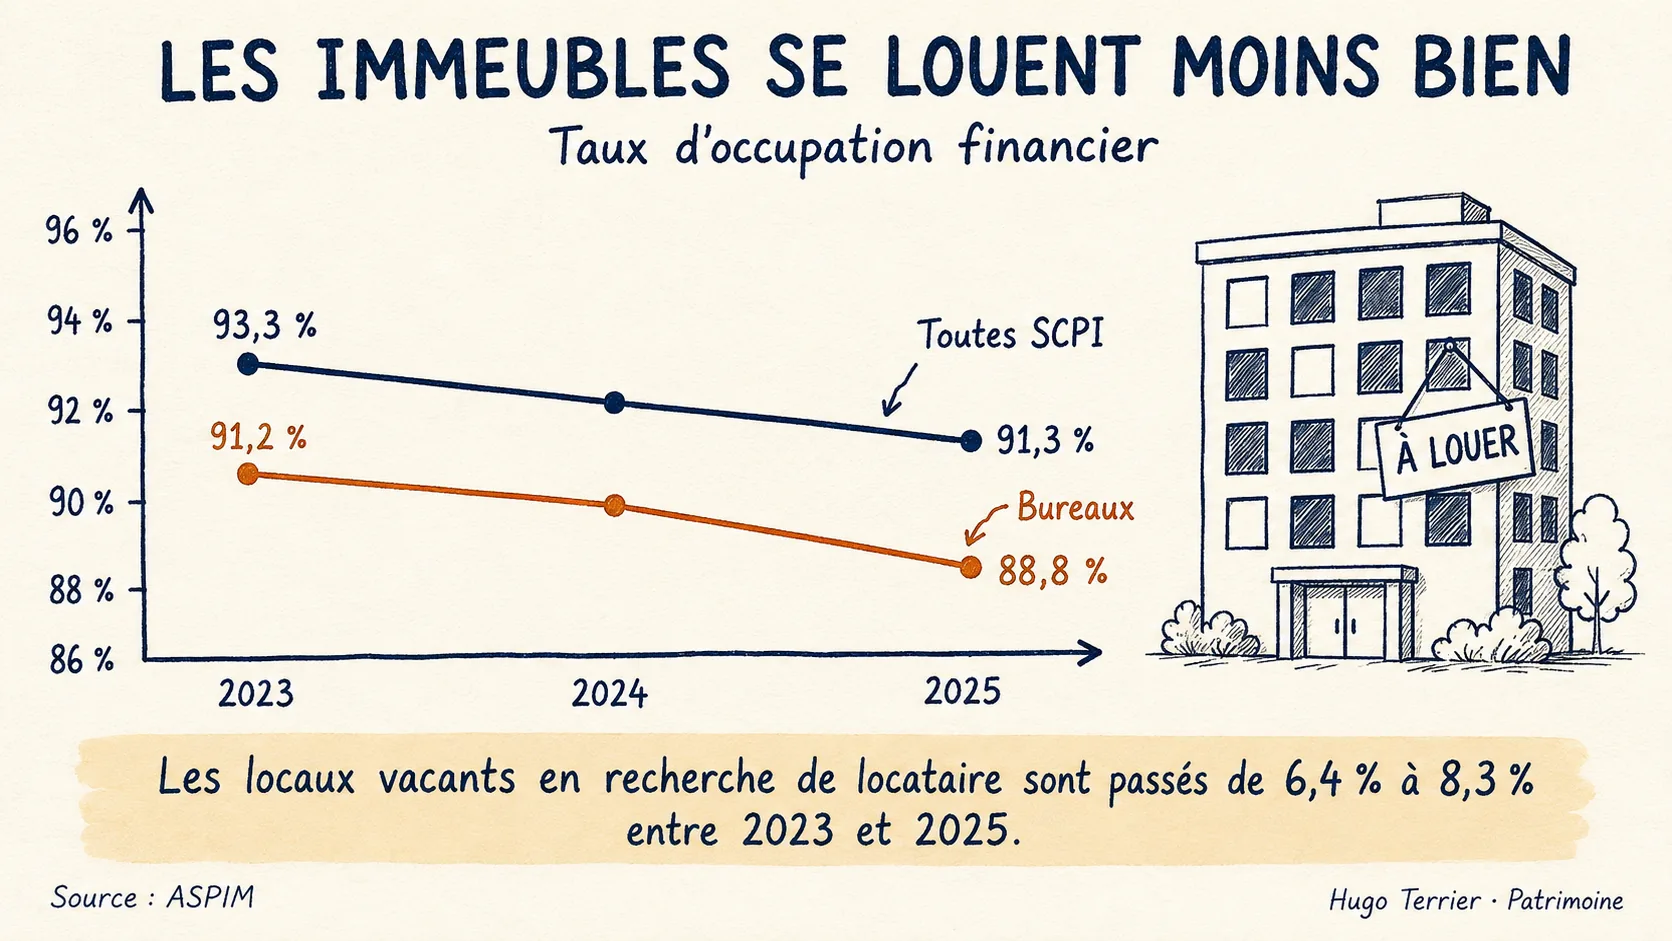
Deux points d'occupation en moins, c'est deux points de loyers qui ne rentrent pas.
Un point d'honnêteté en sens inverse : l'endettement des SCPI reste modéré, à 18,3 % en 2025, en baisse depuis les 21,4 % de 2023. Onze pour cent des SCPI dépassent 30 % d'endettement, ce qui mérite une vérification au cas par cas, mais le marché dans son ensemble n'est pas surendetté. Il serait malhonnête de laisser entendre le contraire.
Les six questions à se poser avant d'envisager une SCPI
Ce ne sont pas des recommandations, ce sont les points sur lesquels les données de cet article invitent à se renseigner.
Quelle est la performance globale, et pas seulement le taux de distribution ? Sur cinq ans si possible. Si l'information n'est pas donnée spontanément, c'est en soi une information.
Quel est le stock de parts en attente de retrait sur cette SCPI précise ? Il figure dans les bulletins trimestriels. C'est le meilleur indicateur avancé d'un problème de liquidité.
La SCPI est-elle toujours à capital variable ? Une suspension change radicalement les conditions de sortie.
Quel est l'horizon de placement recommandé, et correspond-il au mien ? Les frais d'entrée et le délai de jouissance rendent une détention courte structurellement perdante.
Quel sera mon rendement net après impôt, à ma tranche marginale ? Le calcul se fait en trente secondes et change souvent la conclusion.
Qui me le recommande, et comment cette personne est-elle rémunérée ? La question vaut aussi pour les comparateurs et les sites d'avis — voir comment un conseiller en gestion de patrimoine est rémunéré.
Ce qu'il faut retenir
Les SCPI restent un véhicule légitime, régulé, et le marché montre des signaux de stabilisation : la performance globale est repassée en positif en 2025, la baisse des valeurs d'expertise ralentit nettement, la collecte est remontée à 4,56 milliards.
Mais le rendement affiché ne dit pas ce que vous gagnerez, la sortie n'est pas garantie, les frais d'entrée pèsent plusieurs années de loyers, et la fiscalité peut absorber près de la moitié des distributions. Ces quatre points ne sont pas des détails techniques, ce sont les déterminants principaux du résultat.
Le reste dépend entièrement de votre situation : votre tranche marginale, votre horizon, votre besoin de liquidité, ce que vous détenez déjà. Ce sont précisément les questions qui ne se traitent pas dans un article.
Conseil en gestion de patrimoine
Et si on regardaitvotre situation ensemble ?
Un audit gratuit de 30 minutes pour faire le point sur votre épargne, vos projets et vos impôts.
- Un plan qui part de votre vraie situation.
- Les meilleures solutions du marché, pas des produits maison.
- Une rémunération transparente, expliquée avant toute décision.
Gratuit, 30 min, sans engagement.

Qui écrit ces lignes ?
Je m'appelle Hugo Terrier. Je suis en formation pour devenir conseiller en gestion de patrimoine et je ne suis pas immatriculé à l'ORIAS à ce jour. Je documente publiquement mon parcours et je publie chaque jour des fiches pédagogiques suivies par plus de 14 000 personnes sur LinkedIn.
Je n'ai aucun lien affilié, aucun partenariat, et je ne touche aucune commission sur les produits mentionnés. Sur un sujet comme les SCPI, où l'essentiel du contenu disponible est produit par des acteurs rémunérés par les sociétés de gestion, cela me semble utile à préciser.
Sources et références
- ASPIM et IEIF, collecte et performance des fonds immobiliers grand public au premier semestre 2026, publié le 5 août 2026
- ASPIM et IEIF, principaux indicateurs des SCPI en 2025, publié le 15 mai 2026
- ASPIM et IEIF, bilan 2025, publié le 9 février 2026
- AMF, communiqué sur la commercialisation des SCPI, 12 mars 2025
- AMF, priorités d'action et de supervision 2026
- AMF et CSA, placements immobiliers, perception des risques et de la liquidité, janvier 2025
- BOFiP, BOI-PAT-IFI-20-20-20-10, parts de SCPI et impôt sur la fortune immobilière
- Indice MSCI France Annual Property, cité par l'ASPIM
Sommaire
- La réponse courte, si vous n'avez que 30 secondes
- Le taux de distribution ne mesure pas ce que vous gagnez
- Comment j'ai construit cet article
- La perte en capital s'est matérialisée, et elle a été profonde
- La liquidité, le risque le plus sous-estimé
- Les frais, et le délai de jouissance que personne ne calcule
- La fiscalité peut absorber la moitié de vos loyers
- L'occupation des immeubles se dégrade, lentement
- Les six questions à se poser avant d'envisager une SCPI
- Ce qu'il faut retenir
- Qui écrit ces lignes ?
- Sources et références
Recevez les +85 fiches
Épargne, bourse, fiscalité : le pack complet, gratuit, dans votre boîte mail.
Questions fréquentes
Non. Il rapporte le loyer versé au prix de la part et ne tient pas compte de l'évolution de ce prix. En 2025, le taux de distribution moyen a été de 4,91 % mais la performance globale de 1,46 %. L'AMF impose depuis mars 2025 que toute communication sur ce taux soit accompagnée d'un indicateur global.
Ces articles vont vous intéresser
Découvrir tous les articles
Où placer son épargne en 2026 : le guide clair selon votre horizon (même avec 1 000 €)
Livret A, LEP, assurance-vie, PEA : où placer son épargne en 2026 selon votre horizon, avec 1 000 € comme avec plus. Taux à jour, exemple chiffré et plan d'action clair, sans jargon, par un conseiller en formation.
28 août 2026
Donation et succession : comment ça s'articule (et ce que 15 ans changent)
Donation et succession obéissent au même barème et aux mêmes abattements. Ce qui les sépare, c'est le temps. Comprendre la règle des 15 ans, les deux abattements qui se cumulent et le barème réel, avec un exemple chiffré complet.
25 août 2026
L'assurance-vie expliquée simplement : fonctionnement, fiscalité et frais (guide 2026)
Comment fonctionne vraiment une assurance-vie : les deux compartiments, la fiscalité après 8 ans, les frais réels, la succession. Avec un simulateur pour calculer ce que vous paierez sur un rachat. Chiffres vérifiés au 19 août 2026.
20 août 2026